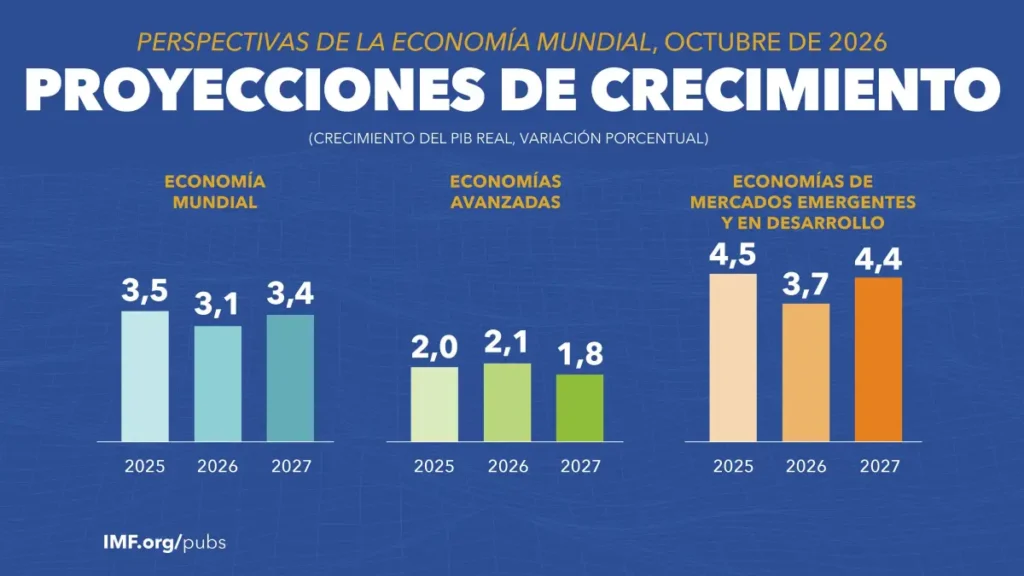
Se proyecta que el crecimiento mundial se sitúe en 3,1% en 2026 y 3,4% en 2027, es decir, sin cambios con respecto a 2026 y con una ligera corrección al alza para 2027, en comparación con las proyecciones de Perspectivas de la economía mundial de abril de 2026 del Fondo Monetario Internacional /FMI).
Se proyecta que la inflación general mundial aumente hasta el 4,7% en 2026 y que luego se modere hasta el 4,1% en 2027, lo que supone una revisión acumulada al alza de 0,7 puntos porcentuales. Este aumento temporal obedece principalmente a los precios de la energía y los alimentos.
De acuerdo con el reporte del organismo internacional, la estabilidad de los agregados mundiales oculta un desplazamiento del crecimiento entre las economías. En los países con escasa exposición directa al shock de la guerra y con una fuerte participación en el auge tecnológico, la actividad económica se mantiene firme o incluso se fortalece. Los exportadores de energía situados fuera de la zona inmediata del conflicto se benefician de unos términos de intercambio favorables.
Por el contrario, las economías importadoras de energía poco vinculadas a la cadena de valor tecnológica hacen frente a una situación más difícil: mayores costos de importación y presiones cambiarias, menores ingresos reales, un espacio fiscal más limitado y menos factores que compensen la debilidad de la demanda.
Muchos países de ingreso bajo y vulnerables pertenecen a este último grupo, lo que aumenta el riesgo de que los shocks recientes amplíen las brechas de ingreso tanto entre países como dentro de ellos.
Se proyecta que el crecimiento del volumen del comercio mundial se desacelere en 2026 y que se estabilice en 2027, debido al lastre de los aranceles, a los justes en las cadenas de producción y a la persistente fortaleza del comercio relacionado con la tecnología.
Se prevé que los desequilibrios mundiales se reduzcan solo ligeramente a mediano plazo, ya que los elevados déficits fiscales, el limitado reequilibrio interno, los flujos de capital impulsados por la tecnología y las diferencias en la composición de la demanda entre las principales economías siguen alimentando, en el marco de las políticas actuales, diferencias externas.
Las perspectivas de crecimiento a mediano plazo continúan siendo deslucidas en comparación con los niveles históricos y desiguales entre países, en parte debido a las diferencias en el grado de preparación en relación con la inteligencia artificial y la solidez de las matrices energéticas.
Los riesgos para las perspectivas siguen siendo desfavorables. Un prolongado estancamiento o un recrudecimiento del conflicto en Oriente Medio podrían hacer que los precios de la energía y los alimentos se mantuvieran elevados y volátiles, reavivar las presiones inflacionarias, deteriorar los saldos fiscales y externos y afectar negativamente al crecimiento. Nuevas perturbaciones de la infraestructura energética, ciberataques o fenómenos meteorológicos extremos podrían amplificar estos efectos.
Los aumentos de precios provocados por interrupciones en el suministro físico tienen efectos macroeconómicos mayores y más persistentes que los asociados a riesgos geopolíticos. Una reevaluación de las perspectivas de rentabilidad y productividad vinculadas a la inteligencia artificial podría reducir drásticamente la inversión, provocar correcciones en los mercados bursátiles y endurecer las condiciones financieras, con repercusiones en las economías integradas en las cadenas de suministro tecnológicas y con tenencias de acciones tecnológicas.
Las vulnerabilidades fiscales y la reaparición de tensiones comerciales podrían debilitar aún más el crecimiento. Los factores favorables para las perspectivas también son evidentes: la inversión relacionada con la IA podría resultar más persistente y los aumentos de productividad podrían materializarse antes de lo previsto, los nuevos acuerdos comerciales podrían mejorar la previsibilidad y la resiliencia, y la subida de los precios de los combustibles fósiles podría acelerar la inversión en seguridad energética.
Las políticas económicas deberán gestionar estas fuerzas contrapuestas sin perder de vista la estabilidad a mediano plazo. Teniendo en cuenta el elevado nivel de deuda, el aumento de los rendimientos de los títulos soberanos y las acuciantes necesidades de gasto, resulta cada vez más urgente volver a centrar la atención en la reconstrucción del espacio fiscal.
Los gobiernos deberían poner en marcha planes de consolidación fiscal creíbles que combinen medidas para aumentar los ingresos con una racionalización del gasto y que estén respaldados por mejoras institucionales.
Las medidas de apoyo destinadas a mitigar el impacto del aumento de los precios de la energía y los alimentos deberían ser temporales y focalizadas, y no deberían introducir distorsiones ni poner en peligro los objetivos de sostenibilidad fiscal.
La política monetaria debe adaptarse a las circunstancias específicas de cada país y actuar en consonancia con los mandatos de los bancos centrales, teniendo en cuenta las condiciones previas a la guerra, las expectativas de inflación, los indicadores generales sobre la inflación subyacente y el nivel de la tasa de política monetaria en relación con su nivel neutral.
Ante las crisis del costo de vida, los gobiernos deberían preservar las señales de precios y recurrir principalmente a mecanismos temporales y focalizados de apoyo a los ingresos de los grupos más vulnerables, lo que pone de relieve la importancia de invertir en sistemas de protección social más sólidos que puedan ampliarse rápidamente durante las crisis.
Los efectos globales de los cambios en la política del impuesto sobre la renta de las sociedades dependen de cómo se ajusten los presupuestos de los gobiernos: las rebajas fiscales financiadas mediante deuda estimulan la actividad interna, pero pueden desplazar la inversión en otras economías y generar repercusiones negativas a corto plazo. A largo plazo, esas repercusiones pueden tornarse positivas gracias a la transferencia transfronteriza de conocimientos, aunque también pueden plantear una disyuntiva a nivel interno si la disminución de los ingresos limita la inversión pública y la capacidad productiva, sobre todo en el caso de las economías de mercados emergentes y en desarrollo, que dependen más de los ingresos procedentes del impuesto sobre la renta de las sociedades.