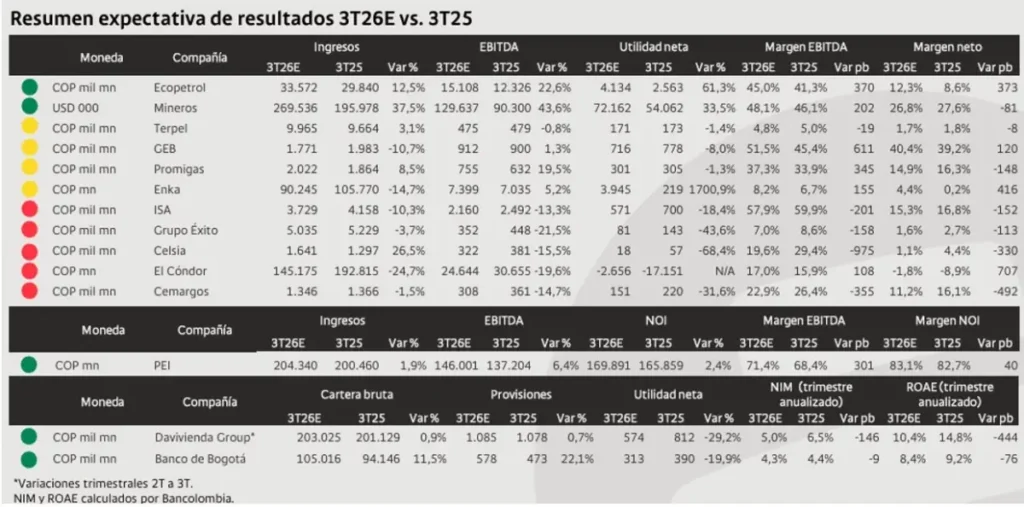
(Investigaciones económicas Grupo Cibest).- La temporada de resultados llegaría con señales mixtas. Así, mientras los fundamentos operativos se mantienen resilientes, el desempeño varía entre sectores y emisores. La reactivación económica gradual, la estabilización financiera y la normalización de efectos extraordinarios respaldan los resultados mientras la volatilidad cambiaria, el crédito aún restrictivo y factores sectoriales específicos limitan el desempeño de varias compañías.
Entre las catorce compañías analizadas, cinco anticipan resultados positivos, cuatro neutrales y cinco negativos, lo que confirma una lectura mixta del tercer trimestre. Ecopetrol, Mineros, Banco de Bogotá, Davivienda Group y PEI encabezan el grupo favorable; Terpel, GEB, Promigas y Enka se ubicarían en terreno neutral; Éxito, Cemargos, ISA, Celsia y El Cóndor cerrarían con cifras negativas.
Banca tendría resultados sólidos, pero normalizados frente al trimestre previo. ROE (%) y NIM (%) seguirían favorables, aunque inferiores a los del 2T26, cuando fueron impulsados por un desempeño excepcional de los portafolios de inversión. Cartera, margen financiero y fondeo sostendrían los resultados con un menor aporte de inversiones. Banco de Bogotá tendría un ROAE alto, de un dígito, y Davivienda Group una rentabilidad baja, de dos dígitos, respaldados por la resiliencia de los márgenes.
Petróleo positivo, gas y servicios públicos con sesgo negativo. Ecopetrol destacaría con un desempeño positivo: EBITDA y utilidad neta crecerían más de 20% anual gracias a los altos precios del Brent. En GEB y Promigas serían neutrales, pues mayores transacciones, importaciones de gas y adquisiciones compensarían en parte la apreciación del peso. ISA y Celsia tendrían resultados con sesgo negativo. La primera, por la presión cambiaria sobre sus operaciones internacionales, y la segunda, por menores márgenes de generación ante el fenómeno de El Niño y las medidas regulatorias para mitigarlo.
Desafíos operativos condicionarían los resultados del sector constructor. En Cemargos, anticipamos una ligera contracción de las utilidades, pese a la estabilidad de precios y volúmenes. Las utilidades se verían presionadas por mayores costos asociados a los combustibles y por el gasto financiero neto, con una compensación parcial proveniente del resultado no operacional por diferencia en cambio. En El Cóndor, la reducción del backlog mantendría la contracción de los ingresos, aunque la menor ejecución favorecería los costos y las utilidades. Grupo Argos registraría un menor desempeño consolidado de sus inversiones, ante las presiones de costos y otros factores operativos del trimestre. Corficolombiana presentaría estabilidad en los resultados, respaldados por los negocios de energía y gas e infraestructura, mientras que turismo y agro se verían presionados por un entorno macrosectorial exigente.
En el sector inmobiliario, anticipamos un crecimiento anual de los ingresos de PEI, soportado por los ajustes en los cánones de arrendamiento y parcialmente compensado por menores ingresos variables, en línea con la moderación comercial del trimestre. Anticipamos vacancias estables en la mayoría de los segmentos, con presiones puntuales en hotelería. El crecimiento de los ingresos y la estabilidad operativa respaldarían la expansión de los márgenes NOI y EBITDA. Finalmente, estimamos un flujo de caja distribuible similar al del trimestre anterior (COP1.302 por título) con sesgo al alza frente a nuestra expectativa.
En minería, anticipamos resultados positivos para Mineros, respaldados por mayores volúmenes de producción y un entorno de precios del oro que se mantuvo favorable. Las eficiencias operativas implementadas por la compañía habrían permitido incrementar la capacidad de procesamiento de las plantas y fortalecer los niveles de producción durante el trimestre. A su vez, aunque el precio del oro presentó fluctuaciones a lo largo del periodo, permaneció en niveles favorables para la operación. Estos resultados, a su vez, se reflejarían positivamente en la generación de EBITDA y utilidad neta.
En retail, esperamos resultados moderados, en un contexto de normalización del consumo tras la temporada mundialista, mayores presiones inflacionarias y afectaciones temporales condicionadas por el terremoto de agosto. Con base en nuestra información transaccional, estimamos que el consumo real cerró el trimestre con un crecimiento anual de 1,6%, manteniéndose en terreno positivo, aunque con una dinámica más moderada. En términos consolidados, el desempeño también estaría condicionado por efectos desfavorables de tasa de cambio en la conversión de los resultados de las operaciones en otros países. No obstante, la continuidad de las eficiencias operativas permitiría compensar parcialmente estas presiones, favoreciendo la estabilidad de los márgenes y manteniendo una tendencia positiva en la rentabilidad.
En el sector de comercialización de hidrocarburos, anticipamos un desempeño operativo favorable durante el trimestre, que continúa soportado por el segmento de estaciones de servicio (EDS) y lubricantes. Colombia mantendría resultados gracias a volúmenes estables, con un leve aumento en ventas asociado al ajuste del margen mayorista que se realiza en el tercer trimestre, mientras que lubricantes se beneficiaría de mayores márgenes tras los ajustes de precios implementados para compensar el incremento en el costo de las bases. Si bien las filiales mantienen un desempeño favorable en dólares, la apreciación del peso podría afectar negativamente la conversión de sus resultados. Finalmente, el aumento en los precios del jet fuel generaría un decalaje positivo, con efectos favorables sobre el EBITDA y la utilidad neta. Pese al desempeño operativo favorable, los resultados presentarían una disminución frente al mismo periodo del año anterior, debido a la exigente base de comparación registrada en el 3T25.