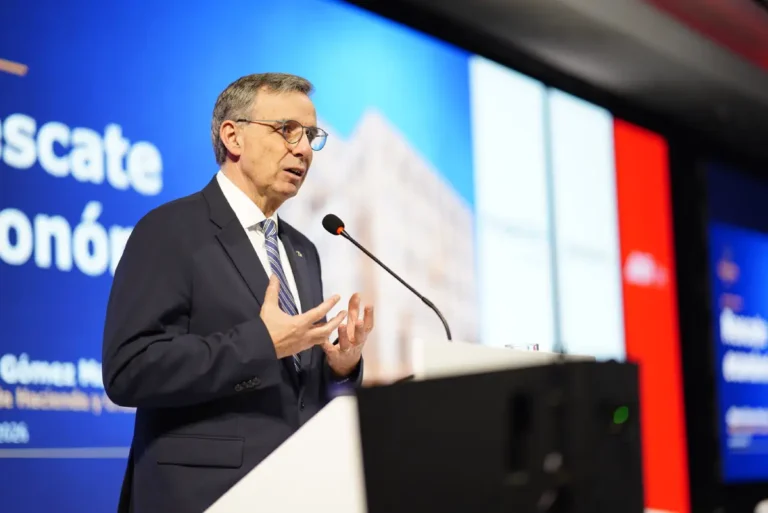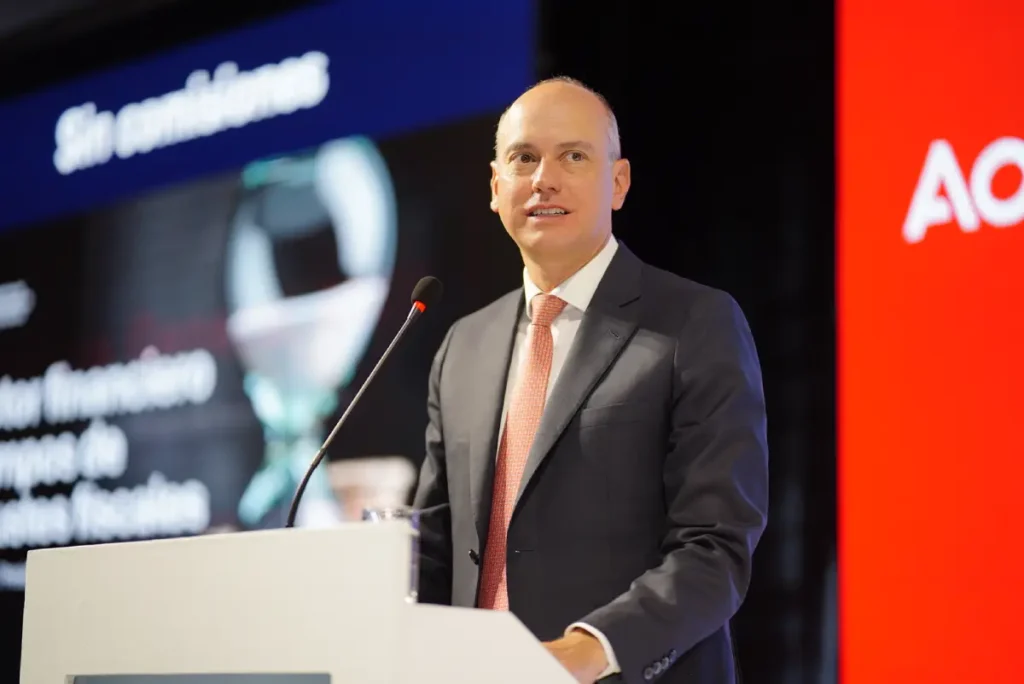
ANIF respaldó la iniciativa de ajuste fiscal presentada por el Gobierno de Abelardo de la Espriella bajo el nombre de Ley de Rescate. Según el presidente del gremio, José Ignacio López, la situación fiscal de Colombia es compleja y de no aprobarse dicha iniciativa, el Gobierno podría verse en los próximos años sin los recursos necesarios para atender sus funciones más básicas.
En ausencia de una ley de ajuste, el déficit fiscal del Gobierno Nacional Central en 2027 sería superior al 9% del PIB, el más alto registrado en la historia del país. Adicionalmente, a partir de 2029 la deuda pública superaría el nivel de 70% del PIB y el pago en intereses, pensiones y transferencias al Sistema General de Participaciones sería superior al recaudo, lo que obligaría a la Nación a endeudarse para pagar la nómina, la salud, la educación, la seguridad y cualquier programa social.
Señaló el directivo que esta difícil situación es resultado de un problema estructural de recurrentes desbalances fiscales, años de adopción de leyes que generan inflexibilidades en el presupuesto de la Nación y no permiten reducciones en gasto cuando hay caída de los ingresos fiscales, y de la anterior administración que asumió compromisos adicionales sin contar con fuentes confiables y estables de ingresos.
El Gobierno de Aberlardo de la Espriella recibe como herencia unas finanzas públicas en crisis y, peor aún, un Estado con una legitimidad resquebrajada para cobrarle nuevos impuestos a los colombianos. Escándalo tras escándalo de corrupción y malos manejos, desperdicio y despilfarro de los recursos públicos, no solo han dejado un hueco en materia fiscal, sino un legado de profunda desconfianza de los ciudadanos por lo público y una resistencia a contribuir con más impuestos. La tarea de este Gobierno, y los próximos, no solo es enmendar los déficits fiscales, sino recuperar la confianza de los ciudadanos.
De acuerdo con lo expuesto por López, la ley de Rescate va en la dirección correcta y plantea un ajuste fiscal cercano a 4,7% del PIB para el año 2030, una cifra consistente con el tamaño del reto. Allí se propone una reducción en el gasto público, se refuerzan los controles asociados a la regla fiscal y se eliminan algunos impuestos que poco recaudan y terminan siendo difíciles de gestionar.
Adicionalmente, a través del Régimen Único para Generar Estabilidad Empresarial (RUGE), el proyecto aplana la cancha a nivel internacional a la hora de atraer capitales. Para las nuevas inversiones de gran escala, el RUGE ofrece una tarifa de renta reducida y estabilidad tributaria por 16 años, en línea con los regímenes que ya tienen países vecinos como Argentina y Chile. Esto es importante teniendo en cuenta que Colombia tiene hoy una de las tasas de renta corporativa más altas del mundo y es poco atractiva frente a los países que compiten por esas inversiones.
“Más allá de estas virtudes, consideramos que deben repensarse algunas medidas de la propuesta. En primer lugar, el 35% del ajuste fiscal de la Ley de Rescate recae en medidas de menor gasto y el 54% en mayores contribuciones de familias y empresas. Este balance será difícil de reconciliar con la fatiga tributaria de los colombianos”, indicó.
En particular, la propuesta relacionada con el aumento del IVA, si bien viene acompañada de una iniciativa de devolución para los hogares más pobres del país, enfrenta una resistencia política importante y puede afectar de manera significativa a algunos sectores productivos, en la medida que el 62% del valor de la canasta gravada con mayores impuestos son bienes y servicios de consumo intermedio, es decir insumos productivos. Si el programa de devolución del IVA, denominado EfectIVA, no funciona como plantea el proyecto de ley y no se mitigan los efectos sobre sectores como el de alojamiento y comidas, ganadería, y agrícola, esta medida puede generar pérdidas importantes de bienestar en los hogares y de las actividades afectadas. Valdría la pena repensar alguna de estas medidas y que el país tenga tiempo para analizar diferentes escenarios.
Adicionalmente, preocupa el aumento de los costos laborales asociados a la menor deducción de pagos de parafiscales por parte de los empleadores. Una empresa con un trabajador que devenge 3 y 4 salarios mínimos mensuales, tendrá un sobrecosto de 315 mil y 950 mil pesos, respectivamente. En un momento de acelerado cambio tecnológico y un ambiente de competencia que premia la automatización, esta medida es inconveniente.
El proyecto de ley también debe incorporar las restricciones impuestas por el contrabando, como un competidor ilegal y desleal del sector formal. Mientras el país continúa avanzando en la lucha contra este flagelo, la ley debe reconsiderar los significativos incrementos a algunos productos de alcohol y cigarrillos, que en lugar de generar los ingresos esperados pueden producir un indeseado aumento del contrabando, erosionando la base gravable del sector formal. Dada esta restricción, conviene una modulación de este tipo de impuestos de tal suerte que se evite dicho escenario.
La propuesta
Sostuvo que todo no puede quedarse en simples críticas. Es una obligación de todos los participantes de esta discusión, especialmente de los parlamentarios, ser propositivos para reemplazar fuentes de ingresos cuando se solicite reexaminar, aplazar o modificar alguna medida de ingresos fiscales.
“Desde ANIF sugerimos considerar mayores recorte al gasto público, incluido una reducción de al menos 10% de los cargos creados en los últimos años en la Rama Judicial, Fiscalía y órganos de control. También proponemos una mayor focalización en los subsidios públicos, para que dichos subsidios atiendan solamente a los hogares de menores ingresos. Además, un impuesto a las pensiones altas y menores deducciones a los pagos empresariales en efectivo, entre otras medidas”, manifestó.
Adicionalmente, desde Anif se sugiere la enajenación de activos del Estado, como ISA, a sabiendas de que la venta de activos no es un sustituto de fuentes recurrentes de ingresos, pero ayudaría a la Nación a tener menores necesidades de financiamiento y una reducción importante del servicio de la deuda en los próximos años.
Si a esto se le suma un desmonte gradual del subsidio al ACPM, se puede compensar la pérdida de algunos de los ingresos más polémicos. “También preferimos que se posponga la reducción en la tasa de renta corporativa a cambio de no incrementar los costos asociados a la nómina de las empresas, protegiendo así el empleo”.
Concluyó señalando que “invitamos a todos los participantes de esta discusión a ser constructivos y exhortamos al Gobierno y al Congreso a buscar rápidamente un consenso en esta materia que nos permita como país embarcarnos en una senda de ajuste fiscal ordenado, que al mismo tiempo proteja el empleo y mejore el clima de inversión”.