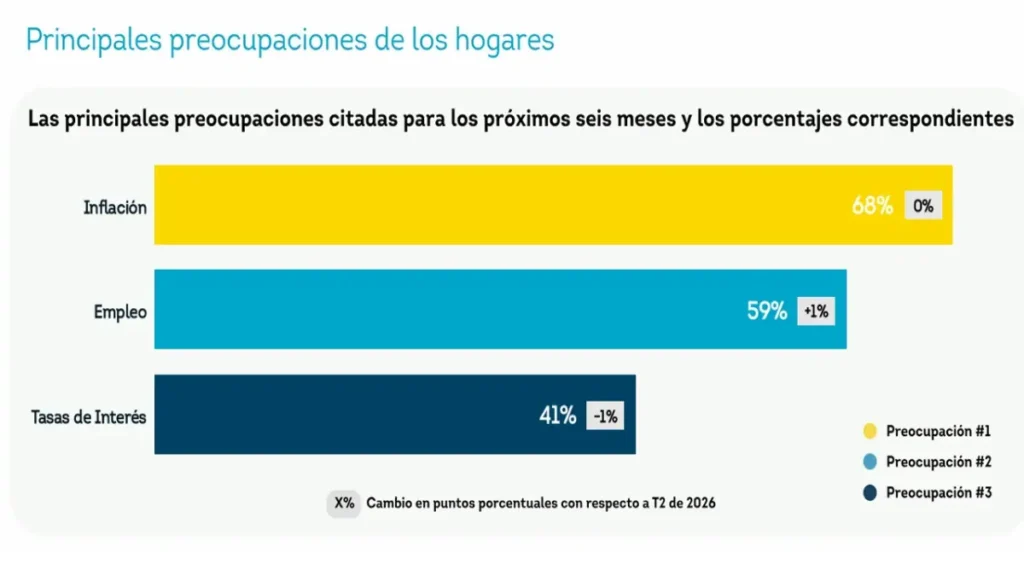
La inflación continúa ocupando el primer lugar entre las preocupaciones financieras de los consumidores colombianos, incluso en un contexto en el que prevalecen expectativas favorables sobre la evolución de sus ingresos. De acuerdo con la más reciente encuesta Consumer Pulse de TransUnion del tercer trimestre de este año el 68% de los consumidores identificó la inflación como su principal preocupación impactando las finanzas de su hogar, seguida por el empleo (59%) y las tasas de interés (41%).
El hallazgo cobra especial relevancia ante la evolución reciente del costo de vida en el país que en septiembre se ubicó en 6,29%, frente al 6,24% reportado en agosto y 1,11% por encima del nivel registrado en septiembre de 2025.
Pese al crecimiento del IPC, expectativas positivas sobre el futuro de sus ingresos
La preocupación por el costo de vida no ha eliminado las expectativas positivas de los hogares, pues el 69% de los consumidores espera que sus ingresos aumenten durante los próximos 12 meses, mientras que el 24% prevé que permanezcan estables y solo el 7% anticipa una disminución. A esto se suma que cae positivamente quienes manifiestan que no podrían pagar al menos una de sus obligaciones financieras del 31% en septiembre de 2025 a 28% en este septiembre que acaba de pasar.
“Los resultados muestran una tensión importante en el comportamiento financiero de los colombianos: existe una expectativa favorable sobre los ingresos, pero la inflación continúa condicionando las decisiones de los hogares. Los consumidores están evaluando con mayor cuidado cómo utilizan sus recursos y qué nuevas obligaciones están dispuestos a asumir, dando cada vez más peso al costo y a su capacidad de pago”, señaló Virginia Olivella, Directora Senior de Investigación y Consultoría de TransUnion Latam.
El alto costo del dinero sigue frenando decisiones de crédito
Entre los consumidores que consideraron solicitar un nuevo crédito o refinanciar una obligación, pero finalmente desistieron, el 37% señaló al alto costo como la principal razón, seguido por quienes determinaron que ya no necesitaban el crédito (27%) y por quienes consideraron que la alternativa disponible no modificaría suficientemente sus pagos (21%). Este comportamiento evidencia una mayor valoración de la relación entre necesidad, costo y capacidad financiera antes de adquirir una nueva obligación.
“La conversación sobre acceso al crédito está evolucionando. Para los consumidores no basta con tener opciones de financiamiento disponibles, también es fundamental que estas respondan a sus necesidades y sean sostenibles frente a su capacidad de pago. Para las entidades, comprender mejor estas prioridades representa una oportunidad para desarrollar propuestas cada vez más relevantes y adaptadas al momento financiero de cada persona”, agregó Olivella.
Los créditos personales encabezan las preferencias de los consumidores
Entre quienes tienen previsto buscar nuevo financiamiento, los créditos personales ocupan el primer lugar con 41%, seguidos por las nuevas tarjetas de crédito (28%) y la refinanciación de créditos personales (26%). Las soluciones de “compre ahora, pague después” representan el 17%, mientras que el 16% considera solicitar un aumento del cupo disponible en sus tarjetas de crédito.
La encuesta también muestra que esta intención por buscar nuevo crédito o refinanciar los ya existentes presenta diferencias importantes entre las generaciones. Mientras el promedio general alcanza el 39%, esta intención se eleva al 47% entre los Millennials, frente al 39% en la Generación Z, 35% en la Generación X y 15% entre los Baby Boomers.
Estos resultados muestran una demanda diferenciada según la etapa de vida financiera del consumidor y refuerzan la importancia de comprender sus necesidades, comportamientos y capacidad de pago para ofrecer alternativas de financiamiento adecuadas.
La gestión de la salud crediticia continúa siendo una oportunidad
La encuesta también analizó cómo los colombianos gestionan y monitorean su información crediticia. El 34% afirmó revisar su crédito al menos una vez al mes: 5% lo hace diariamente, 10% semanalmente y 19% mensualmente. Sin embargo, 26% manifestó no monitorear su crédito, lo que evidencia todavía una oportunidad importante para fortalecer la educación y el involucramiento de los consumidores en la gestión de su salud financiera.