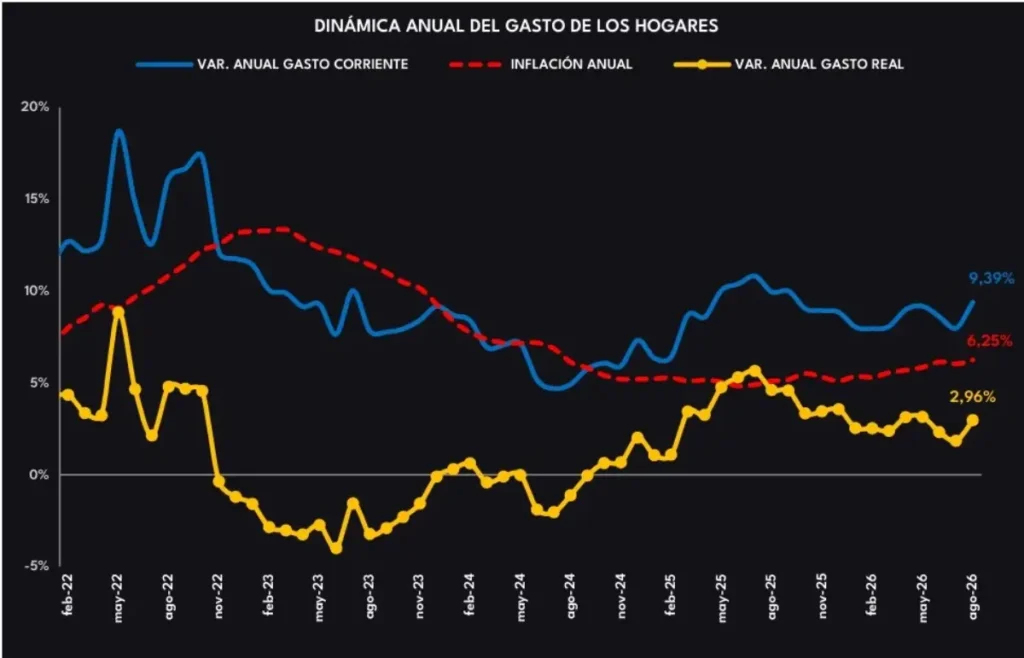
En agosto de 2026, el gasto de los hogares, desde la medición de Gastometría de RADDAR, fue de $103,99 billones, cuando en el mismo mes del año pasado fue de $95,07 billones, lo que significa un crecimiento en términos corrientes de 9,39%. En términos reales, el crecimiento anual del gasto fue de 2,96% y en agosto de 2025 fue de 4,61%.
La colocación crediticia, sumando la causada con tarjeta de crédito, consumo-libre destinación e hipotecaria, tuvo un crecimiento anual de 4,30%, debido mayormente a la dinámica en colocación de tarjeta de crédito que creció a 22,3% anual.
El gasto de los hogares mostró una recuperación en agosto, con un mejor desempeño del gasto corriente y una menor contracción frente a meses anteriores.
Sin embargo, las señales siguen siendo mixtas: buena parte del impulso comienza a concentrarse en canastas esenciales, especialmente alimentos, lo que sugiere una recuperación más asociada a la priorización del bolsillo que a una expansión generalizada del gasto.
Hasta ahora, la estabilidad del mercado laboral y el uso del crédito —particularmente de las tarjetas de crédito— continúan sosteniendo el gasto, pero hacia adelante persisten alertas relacionadas con una inflación resistente y un nivel de endeudamiento que puede limitar la capacidad adicional de compra. A esto se suma el inicio de una temporada con mayor actividad comercial, que podría ayudar a mantener el crecimiento durante los próximos meses, aunque será clave observar si este dinamismo logra extenderse más allá de las compras esenciales.
Agosto mantuvo un crecimiento real positivo de 2,96% anual, inferior al registrado un año atrás, pero todavía mostrando capacidad de compra por parte de los hogares. Además, aunque el gasto cayó frente a julio, la contracción mensual fue de -14,86%, ligeramente menor a la caída que históricamente suele registrar agosto, lo que evidencia una mejor resistencia frente al ajuste habitual después de mitad de año.
Este comportamiento podría estar asociado a hogares que continúan haciendo esfuerzos por sostener sus cantidades de compra, incluso en un entorno de mayores presiones sobre los precios. A esto se suma una dinámica comercial propia del mes: agosto suele coincidir con liquidaciones, promociones y salida de inventarios de la temporada de mitad de año, antes de preparar las colecciones y estrategias de cierre de año. Estos menores precios relativos pueden haber incentivado compras que, en otras condiciones, los hogares habrían aplazado.
Aunque el gasto corriente repuntó en agosto, su crecimiento se mantiene por debajo del observado un año atrás y presenta una composición menos favorable.
Mientras en agosto de 2025 una mayor parte del crecimiento estaba explicada por el aumento de las cantidades compradas, en 2026 el efecto precio gana protagonismo, evidenciando que los hogares están destinando más dinero al gasto sin que esto se traduzca en la misma expansión de unidades.
La desaceleración se observa de manera generalizada entre las ciudades analizadas. Medellín aparece como la principal excepción en términos corrientes, un comportamiento que pudo verse favorecido por la mayor actividad económica asociada a la Feria de las Flores y otros eventos del mes, aunque no necesariamente explica por sí sola el resultado.
En Cali, por ahora, los datos de agosto no muestran una alteración evidente del gasto asociada al terremoto; será necesario observar los siguientes meses para identificar si aparecen efectos posteriores sobre el gasto o las decisiones de los hogares.
Aunque el empleo en las ciudades intermedias viene mostrando un mejor comportamiento relativo, el gasto real per cápita evidencia que la capacidad de gasto no se está recuperando al mismo ritmo entre territorios. Mientras las ciudades principales ya superan los niveles de gasto por persona observados en 2022, las intermedias todavía permanecen por debajo.
La diferencia se hace aún más evidente al observar la distribución del bolsillo: las ciudades principales concentran el 60,4%del gasto corriente pese a reunir apenas el 27,8% de la población, mientras las ciudades intermedias agrupan el 72,2% de la población, pero generan solo el 39,6% del gasto. Más que una recuperación homogénea, los datos muestran una concentración territorial de la capacidad de gasto y una brecha persistente entre principales e intermedias.
Alimentos vuelve a ocupar el primer lugar en crecimiento real entre las canastas y, al representar cerca del 30% del gasto de los hogares, su mejor desempeño genera un aporte importante al dinamismo del gasto total. Es decir, parte de la recuperación de agosto se explica porque la canasta de mayor peso también es la que más está creciendo. Sin embargo, esto abre una nueva tensión para los hogares: cómo sostener el gasto esencial sin sacrificar aquellas compras más ajustables o flexibles del bolsillo. Moda y entretenimiento todavía mantienen crecimientos reales positivos, pero el mayor protagonismo de alimentos sugiere que la distribución del gasto podría empezar a inclinarse nuevamente hacia las necesidades básicas, especialmente si continúan las presiones sobre precios e ingreso disponible.
Al revisar cómo han cambiado los precios al consumidor respecto a hace tres años, se hace evidente que una parte importante de la presión inflacionaria ha provenido del componente de servicios y de los bienes no durables.
En el caso de los servicios, este comportamiento ha sido más marcado en aquellos donde los costos laborales y salariales pueden tener una mayor incidencia, como el transporte y las comidas fuera del hogar.
Por otro lado, dentro de los bienes no durables, como los alimentos, mayores costos de algunos insumos y las presiones asociadas a la presencia del fenómeno de El Niño han podido impactar la evolución de los precios.
Mientras tanto, al observar el componente de bienes durables, se evidencia una menor presión sobre el incremento general de precios, al mantenerse en niveles inferiores a los observados en 2023. Parte importante de este comportamiento podría explicarse por la apreciación que ha mantenido el peso colombiano, dada la importante participación de bienes importados dentro de esta categoría en particular.