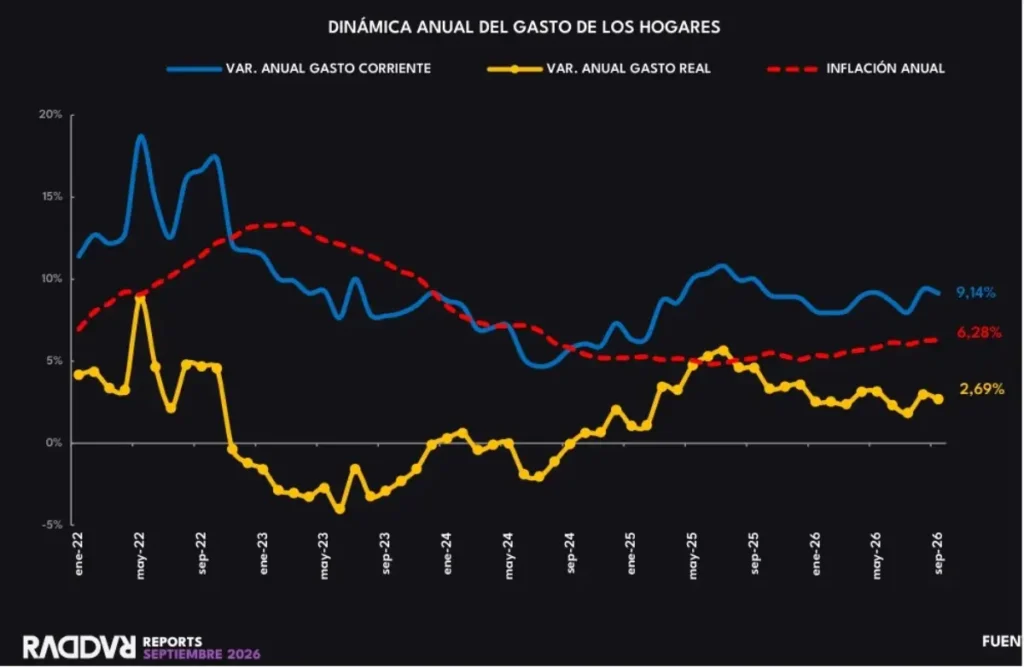
En septiembre, el gasto de los hogares, desde la medición de Gastometría de RADDAR, fue de $104,68 billones. En septiembre de 2025, el gasto de los hogares fue de $95,919 billones, lo que significa un crecimiento en términos corrientes de 9,14%. En términos reales, el crecimiento anual del gasto fue de 2,69% y en septiembre de 2025 fue de 4,59%.
La colocación crediticia, sumando la causada con tarjeta de crédito, consumo-libre destinación e hipotecaria, tuvo un crecimiento anual de 14,8%, debido mayormente a la dinámica en colocación de tarjeta de crédito que varía a 26% anual.
El salario mínimo real vigente, tuvo un aumento anual de capacidad de compra de 15,7% y los ingresos reales por ocupado crecen a 2,23% anual, siendo ya 4 meses creciendo.
El gasto de los hogares siguió creciendo pero con menor fuerza en comparación con el mes anterior, mientras la inflación continuó presionando el bolsillo; esta moderación en el ritmo del gasto podría estar relacionada con la contracción que se ha venido observando en el número de ocupados del país, lo que podría estar llevando a los hogares a asumir el gasto con más cautela.
En septiembre, el crédito de consumo tuvo un alza significativa frente a otras fuentes de gasto, lo cual podría estar alineado a la temporada comercial de fin de año cuando los hogares empiezan a anticipar algunas compras. Sin embargo, un factor a tener en cuenta es que 9,14% este endeudamiento queda bajo alerta debido al aumento de las tasas de interés de política monetaria, lo cual encarece dicho crédito.
En cuanto a las canastas, Alimentos para el hogar siguió sosteniendo el gasto con un mayor crecimiento y participación, posiblemente impulsado por presiones inflacionarias, lo cual podría reducir la participación de otras canastas discrecionales. Por su parte, Entretenimiento sostuvo un buen crecimiento, lo cual podría estar ligado a fechas como Amor y Amistad y a una agenda de conciertos distribuida durante todo el mes.
El gasto real de los hogares creció 2,46% en el tercer trimestre de 2026, superando el promedio de los últimos años (1,27%), aunque todavía por debajo del ritmo observado antes de la pandemia (3,05%).
Julio presentó un menor crecimiento (1,84%), en parte por un efecto base frente al buen desempeño del mismo mes de 2025. Agosto y septiembre mostraron un mayor dinamismo, posiblemente favorecido por las temporadas de promociones, un tipo de cambio que benefició los productos importados y el uso del crédito para anticipar compras.
Sin embargo, la recuperación trimestral contrasta con un menor impulso acumulado: entre enero y septiembre el gasto creció 2,60%, frente al 3,75% de 2025. Esto comienza a evidenciar señales de agotamiento, en un contexto de renovadas presiones inflacionarias y un posible cierre del ciclo de renovación de bienes durables y semidurables que había impulsado el gasto.
En lo corrido del 2026 el gasto real ha seguido de forma similar su ciclo habitual, pero ubicándose por encima del promedio del año 2022-2025. Esto podría indicar que a pesar de las presiones inflacionarias el gasto podría mantener su recorrido usual para el último trimestre del año, que concentra una parte considerable del gasto total.
En el II Trimestre, la curva se ubicó por encima del promedio de años anteriores, probablemente impulsada por fechas comerciales como el Día de la Madre y eventos puntuales de este año como el Mundial de Fútbol; sin embargo, en términos generales el recorrido del 2026 no supera ampliamente el promedio de los trimestres de años anteriores, lo quepodría deberse a una falta de mayor crecimiento en salarios reales, por lo que los hogares podrían estar recurriendo a otras fuentes como el crédito de consumo para apalancar el gasto.
Para el III Trimestre suelen iniciar los picos de gasto en los hogares, lo cual pudiese estar relacionado a fechas vacacionales, Amor y Amistad y el pago de la prima que suele pagarse a finales de junio, pero usarse en el III Trimestre, sumando además las compras anticipadas de fin de año.
El incremento del gasto en Alimentos para el hogar durante el IIIQ podría estar asociado a la priorización de esta categoría ante las presiones inflacionarias en productos tan importantes como la papa, así como un posible mayor gasto en agosto frente a las ayudas por el terremoto. El impulso en septiembre también podría sumarse la celebración de Amor y amistad. En la encuesta de Fenalco para este año, el 12%de los planes involucraban cenar en casa, y según el Consumer Track de Raddar el 18,2% de las menciones sobre regalos y experiencias fueron sobre alimentos.
Electro por su parte, también tuvo un crecimiento en septiembre mayor al del IIIQ, posiblemente relacionado a promociones y eventos que pudieron jalonar un mayor gasto. Uno de ellos pudo ser La Feria del Hogar, que tuvo 180,000 visitantes durante los 18 días, incluyendo entre muchas categorías, electrodomésticos.
A pesar de tener el crecimiento más bajo, posiblemente debido al aumento de precios que impactó a la canasta, Comidas fuera del hogar sigue en terreno positivo, lo cual podría evidenciar que el consumidor se inclina más a ser un “buscador de tiempo” según las categorías del Consumer Track de Raddar; es decir que valoran optimizar su tiempo y utilizarlo en satisfacer gustos, por ende, podrían seguir valorando la asistencia a restaurantes y la experiencia que ello involucra.
En septiembre, la inflación anual mantuvo una trayectoria al alza, aunque con un repunte más contenido que el observado en agosto. De esta manera, la última inflación anual superior a la actual continúa siendo la registrada en julio de 2024, cuando se ubicó en 6,86%.
La inflación mensual mantuvo un avance moderado, de 0,37%, ligeramente inferior al registrado en agosto, donde los rubros de alimentos para el hogar y educación mostraron las mayores presiones. En el caso de la educación, este suele ser un comportamiento habitual para esta época del año, asociado con el inicio del calendario B.
Mientras tanto, el importante aumento en los precios de algunos productos de compra frecuente en el mercado de los hogares, como tubérculos, hortalizas y frutas, estaría manteniendo una presión considerable sobre su costo de vida. Debido a la frecuencia con la que se adquieren estos productos, los hogares podrían estar percibiendo una inflación más intensa, a la vez que han tenido que destinar una mayor parte de su presupuesto a la compra de bienes esenciales, especialmente alimentos.
El crecimiento del gasto de los hogares en dinero durante septiembre estuvo respaldado por la evolución positiva de los salarios y rentas, así como de los créditos de consumo. Sin embargo, durante el tercer trimestre, los salarios y rentas mantuvieron una participación dentro de las fuentes de gasto ligeramente inferior a la observada en los últimos años. Esto podría responder en parte al menor dinamismo de la ocupación, que en agosto registró su primera contracción anual desde mediados de 2024.
Los hogares parecen avanzar hacia decisiones de compra más racionales, en las que el precio y las promociones ganan importancia, mientras se reduce el espacio para las compras por antojo. Esto podría responder a una mayor priorización del presupuesto, sin que necesariamente se pierda el interés por la calidad. En comidas fuera del hogar, el consumidor continúa buscando experiencias que satisfagan sus gustos y antojos, pero encuentra en las promociones una oportunidad para mantenerlas sin comprometer tanto su bolsillo.