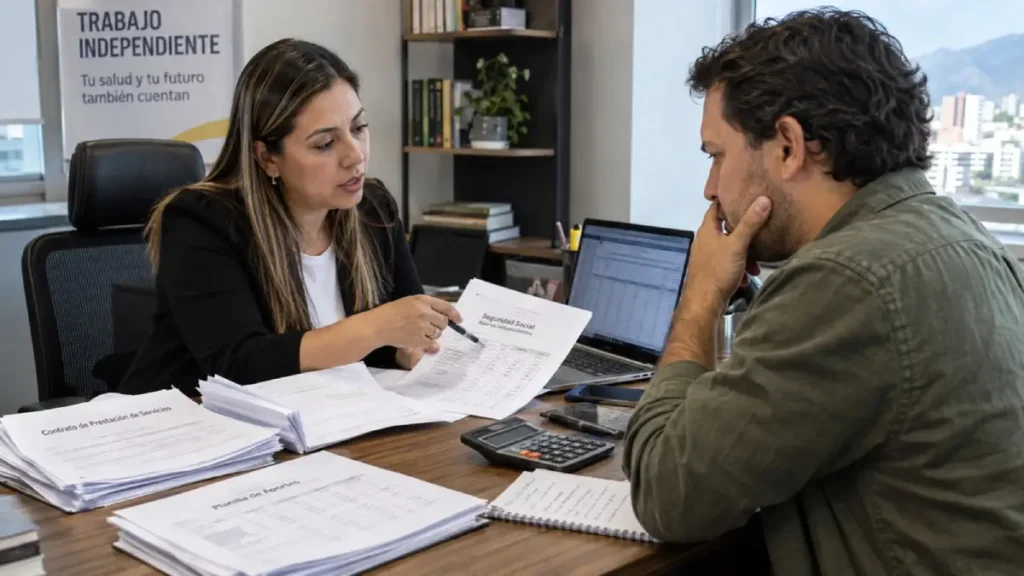
Tener dos, tres o cuatro contratos de prestación de servicios es común entre profesionales independientes. Pero desde abril de 2027 habrá que mirar con más cuidado cómo se paga la seguridad social, especialmente si hoy usted acostumbra cotizar tomando como referencia únicamente el contrato de mayor valor.
De hecho, Sonia Liliana Tejedor, directora del programa de Contaduría Pública de la Universidad de San Buenaventura, sede Bogotá, advierte que el nuevo cambio que traerá la reforma pensional recién aprobada en el Congreso podría tener efectos económicos directos y preocupantes sobre el bolsillo de los contratistas del país.
“La primera aclaración es clave: la reforma pensional no creó la obligación de cotizar sobre todos los ingresos. Esa regla ya existe. El Ministerio de Salud señala que, cuando una persona tiene uno o varios contratos de prestación de servicios en un mismo mes y se cumplen las condiciones previstas, debe sumar los honorarios devengados y calcular una base mínima de cotización equivalente al 40 % de ese total, sin incluir IVA”, precisa Tejedor.
Esto significa que pagar una planilla calculada solamente con el contrato más alto y presentarla ante los demás clientes no necesariamente cubre, por sí sola, todos los ingresos que deben ser tenidos en cuenta para cotizar.
Lo que puede cambiar para sus finanzas personales y presupuesto
Suponga que un consultor recibe $10 millones por un contrato, $3 millones por otro y $2 millones por un tercero. En total obtiene $15 millones al mes.
Si únicamente toma como referencia el contrato de $10 millones, su ingreso base de cotización, o IBC, sería de $4 millones. Sobre esa cifra, salud y pensión sumarían aproximadamente $1,140.000, sin contar riesgos laborales.
Pero si debe considerar los $15 millones recibidos, el IBC sería de $6 millones. Salud y pensión ascenderían a cerca de $1,710.000. La diferencia sería de unos $570.000 mensuales, más lo que corresponda por ARL.
“El punto, entonces, no es que la reforma esté creando un cobro adicional por tener varios contratos. El impacto puede aparecer para quienes actualmente cotizan solo con base en el contrato más alto, aunque reciben otros honorarios que también deben entrar en el cálculo”, señala Tejedor.
Entonces, ¿quién pagará sus aportes a partir de abril del otro año?
El Decreto 514 de 2025 establece que contratante y contratista podrán acordar que sea la empresa o entidad contratante la encargada de realizar el pago de seguridad social.
Si adoptan esa opción, el contratante, quien actúa como contratista o consultor independiente, deberá descontar de los honorarios los porcentajes correspondientes a pensión, salud y riesgos laborales, y pagarlos al sistema. Pero esto no será automático para todos los independientes: si no existe ese acuerdo, el contratista continuará siendo responsable de realizar sus propios aportes.
“Esta situación merece especial cuidado cuando una persona tiene varios clientes y más de uno acuerda hacer el descuento. Cada empresa conoce cuánto paga por su propio contrato, pero no necesariamente cuánto recibe el profesional de las demás”, afirma Tejedor.
Por eso, la importancia de revisar cómo se coordinarán esos pagos en la práctica, para evitar que las personas hoy tienen contratos por prestación de servicios terminen cotizando por debajo de lo que les corresponde o enfrentar descuentos superiores por falta de información entre contratantes.
“La recomendación práctica es sencilla: desde ahora conviene llevar un registro mensual de todos los honorarios, revisar el IBC reportado en la PILA y no asumir que una planilla calculada sobre el contrato más grande cubre automáticamente los demás”, concluye Tejedor.
Recuerde: tener varios contratos no significa pagar varias seguridades sociales completas. Sí implica, sin embargo, revisar el conjunto de ingresos sujetos a cotización. Desde abril de 2027, entender quién hará cada aporte y sobre qué base será fundamental para evitar sorpresas y proteger el bolsillo.