El gota a gota ha sido un problema que desde hace mucho afecta, especialmente, al microempresario que por diversas razones no puede acceder al crédito formal y debe acudir a esta alternativa que es más costosa.
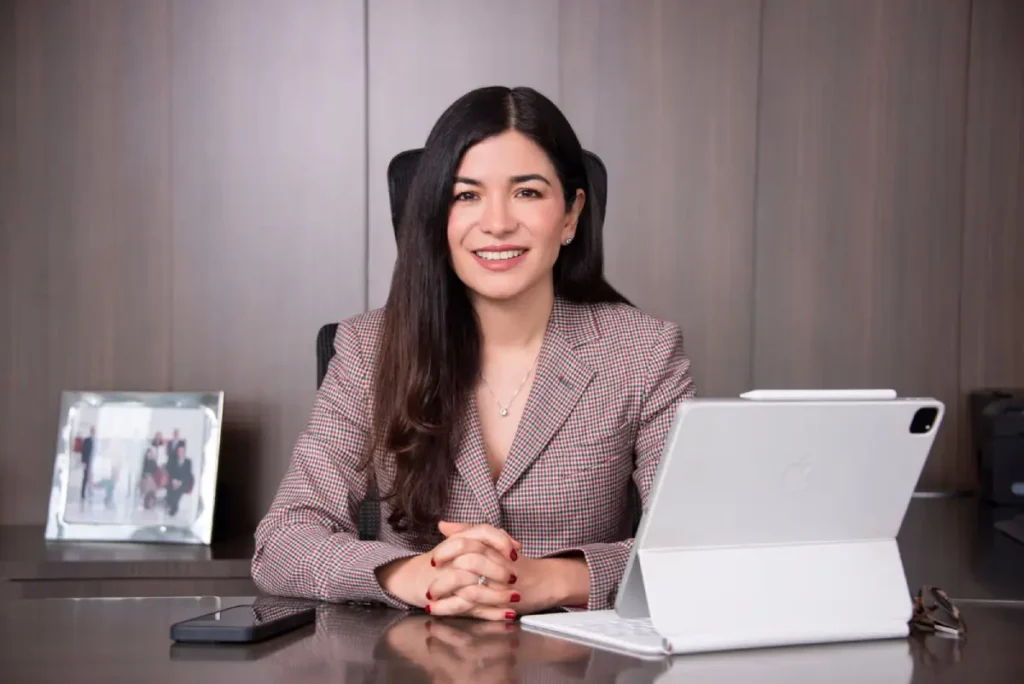
La presidenta de Bancamía, Viviana Araque, planteó que combatir el gota a gota pasa por el debate de la tasa de usura, de si es necesario mantenerla o eliminarla, pero va más allá, requiere alternativas ajustadas a las necesidades reales, capacidades financieras, facilidades para la formalización y mayor presencia institucional en los territorios.
“En la búsqueda de ampliar la inclusión, debemos preguntarnos si los modelos que planteamos responden a las características de jóvenes, mujeres, campesinos, trabajadores informales y personas sin conectividad estable, historial crediticio o experiencia para gestionar productos financieros”, señaló la directiva durante su intervención en el 16 Congreso Internacional de Asomicrofinanzas.
Sostuvo que la respuesta y la receta para Colombia no puede ser única. “Necesitamos entonces, modelos presenciales, híbridos y digitales, que sean efectivos en la generación de confianza, como el gran atributo necesario para que un microempresario cambie la forma en que toma decisiones”.
Sostuvo que el país puede dar un debate distinto a elegir entre mantener o liberar la tasa de usura y por eso propuso corregir y focalizar.
Corregir las metodologías de calculo que hagan que el precio definitivamente se forme bajo condiciones de libre mercado, promueva la competencia, considere modelos físicos, digitales e híbridos, y definitivamente excluya del cálculo las condiciones que son particulares a un determinado jugador.
Focalizar, porque Colombia no puede resolver sus brechas de inclusión con una única receta. Incluso con una metodología corregida, entraríamos a debatir si un mismo límite puede ser insuficiente para determinados territorios o segmentos, porque detrás de esas brechas se esconden realidades sociales difíciles de combatir únicamente desde la modificación de un límite, necesario sí, pero insuficiente para ser el único ingrediente que desde nuestro sector se formule como respuesta a la necesidad de desarrollo, crecimiento y de un crédito transformador.
Señaló que es totalmente válido complementar la regulación de la tasa de interés con instrumentos de política pública: garantías menos costosas en territorios con baja inclusión, incentivos asociados a resultados verificables de inclusión productiva, una formula encaminada al cierre de brechas territoriales como un objetivo público privado, la profundización de programas de educación financiera, asistencia técnica y acompañamiento.
Sin embargo, aclaró que no se trata de subsidiar indefinidamente la financiación, sino de desarrollar mercados, reducir barreras y crear condiciones para que la inclusión sea sostenible para las personas, los emprendedores, las entidades financieras y el país.
Manifestó que “necesitamos un mercado competitivo, con reglas claras, sin renuncia a la protección efectiva al consumidor e instrumentos que equilibren los objetivos sociales y económicos. Un mercado en el que, además, la rentabilidad institucional sea reconocida como una condición para sostener y ampliar nuestra misión social”.
Igualmente indicó que aunque se viene trabajando bien con el actual gobierno, “desde Asomicrofinanzas nos atrevemos a proponer una política pública que articule financiación, garantías, educación financiera, conectividad, escalera de formalización y asistencia técnica”.
La inclusión productiva debe entenderse como una inversión en las capacidades económicas del país. El futuro de las microfinanzas no consiste en escoger entre tecnología y cercanía. Consiste en combinar las dos y en seguir avanzando en un camino que no tiene una única respuesta, ni un solo actor con la fórmula mágica, este sin duda es un esfuerzo que nos convoca a todos.
El futuro del sector no se medirá solamente por cuánto crédito colocamos, sino por cuántas personas alejamos de la pobreza, cuántas microempresas impulsamos para que crezcan de manera sostenible, cuantas oportunidades habilitamos para que las personas puedan construir su propio futuro, concluyó Araque.