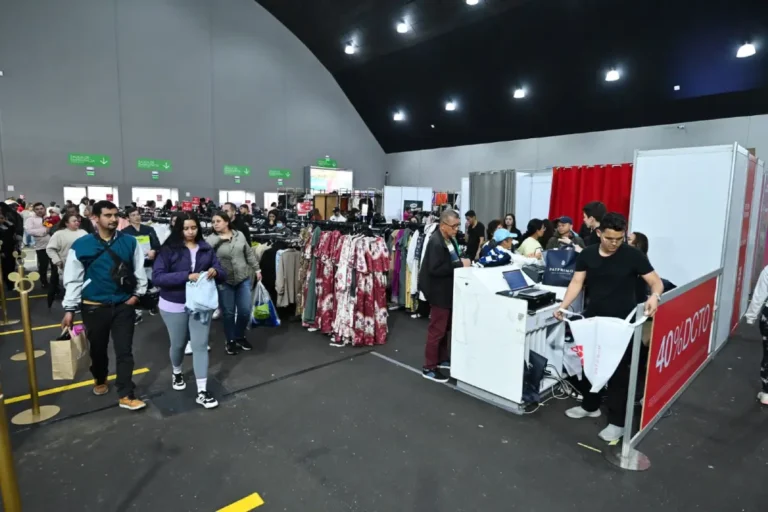
Un televisor que cuesta dos millones de pesos y aparece rebajado a $1,2 millones puede parecer una oportunidad difícil de dejar pasar. Sin embargo, si se compra con tarjeta de crédito y se financia durante varios años, los intereses pueden reducir considerablemente el beneficio del descuento. Este es uno de los riesgos que enfrentan los consumidores colombianos ante la llegada del Black Friday, el próximo 27 de noviembre, y las compras de fin de año.
Álvaro González Torres, director del Departamento de Economía y Dirección de Empresas de la Universidad Europea de Andalucía, explica que las promociones activan mecanismos psicológicos que llevan a las personas a concentrarse en el dinero que aparentemente dejan de gastar, en lugar de evaluar cuánto están desembolsando realmente.
“Si vemos un precio tachado de 200.000 pesos junto a uno nuevo de 120.000, nuestra mente compara 120.000 con 200.000. Deja de compararlo con lo que de verdad está en juego, que es gastar 120.000 pesos o no gastarlos”, señala González Torres.
Este fenómeno, conocido como efecto ancla, se intensifica con mensajes como “últimas unidades”, cuentas regresivas y ofertas que terminan a medianoche. Estas estrategias alimentan el miedo a perder una oportunidad, conocido como FOMO, y reducen el tiempo disponible para reflexionar sobre la necesidad de la compra.
“Solo se ahorra en aquello que ya se iba a comprar. Lo demás es gasto, por grande que sea el descuento”, advierte el experto.
El costo oculto de comprar a cuotas
La financiación puede cambiar sustancialmente el precio final de un producto. Tomando como referencia una tasa de usura del 28,34 % efectivo anual para noviembre, González Torres plantea el ejemplo de un televisor cuyo precio baja de dos millones a $1,2 millones.
Si se financia a 12 meses, el comprador terminaría pagando aproximadamente $1,37 millones; a 24 meses, $1,54 millones; y a 36 meses, cerca de $1,72 millones. Aunque el descuento inicial no desaparece por completo, una parte importante se pierde en intereses, sin contar posibles comisiones o seguros.
“Cuando se financia a dos años una prenda o un regalo, se sigue pagando algo que ya no se usa”, explica el académico, quien recomienda que el plazo de una deuda de consumo nunca supere la vida útil del producto adquirido.
Para evitar compras impulsivas, aconseja elaborar una lista antes de las jornadas de descuentos, comparar precios durante las semanas previas y esperar entre 24 y 48 horas antes de adquirir artículos que no estaban contemplados en el presupuesto.
También propone tres preguntas antes de pagar: ¿compraría este producto a precio completo?, ¿podría pagarlo hoy al contado? y ¿cuánto costará realmente por cada uso?
La prima de diciembre no debería gastarse en noviembre
Otro riesgo de las promociones de fin de año es comprometer anticipadamente la prima legal, cuyo segundo pago debe realizarse a más tardar el 20 de diciembre.
Para González Torres, utilizar en noviembre un ingreso que todavía no se ha recibido puede dejar a los hogares sin recursos para afrontar imprevistos y obligaciones de comienzos del siguiente año.
“Quien la ha comprometido en noviembre se encuentra con una deuda segura frente a un ingreso que todavía es incierto”, sostiene.
El especialista recomienda invertir el orden habitual del presupuesto familiar: primero reservar los recursos necesarios para matrículas, útiles escolares, seguros, impuestos y reajustes de tarifas de enero y febrero; después, reducir las deudas más costosas y separar un fondo para emergencias. Solo con el dinero restante debería definirse el presupuesto de las celebraciones.
¿Cuánto endeudamiento puede soportar un hogar?
Como referencia de salud financiera, González Torres señala que el conjunto de las cuotas mensuales, incluida la vivienda, no debería superar el 30 % o 35 % del ingreso neto. Cuando las obligaciones sobrepasan el 40 %, aumenta la vulnerabilidad ante imprevistos.
Para las deudas de consumo, como tarjetas de crédito y préstamos personales, recomienda un límite más estricto: entre el 10 % y el 15 % del ingreso neto mensual.
El académico también identifica dos señales de alerta: pagar únicamente el mínimo de la tarjeta y solicitar nuevos créditos para cubrir deudas anteriores.
En el caso de quienes necesitan renovar electrodomésticos o equipos de trabajo, las jornadas de descuentos sí pueden representar una oportunidad, siempre que la compra esté planificada, se haya verificado el precio y no se comprometan los recursos destinados a las obligaciones del hogar.
La recomendación final es sencilla: aprovechar una promoción no consiste en comprar más barato algo innecesario, sino en pagar menos por aquello que realmente se necesita, sin comprometer la estabilidad financiera de los próximos meses.