(Rodrigo Lama, Chief Business Officer de la fintech latinoamericana Global66).- La semana pasada estuvo marcada por una combinación de datos económicos que sorprendieron con fuerza al alza y por una escalada retórica en el frente geopolítico que mantuvo la presión sobre los mercados. Los PMI preliminares de septiembre en EE.UU. llegaron muy por encima del consenso en ambas lecturas, tanto el manufacturero como el de servicios, señalando que la economía americana sigue operando con dinamismo a pesar del entorno de tasas más altas. Esa señal de resiliencia generó un salto agresivo en toda la curva de bonos del Tesoro, con el rendimiento a 10 años superando el 5.16% y alejándose de forma sostenida de los niveles previos, en tanto el bono a 20 años alcanzó el 5.4%, subiendo más de un 3% en la sesión. El dólar consolidó sobre los 100 puntos en el DXY por segunda semana consecutiva.
El driver geopolítico de la semana fue el discurso de Trump en la Asamblea General de la ONU, donde endureció significativamente las amenazas contra Irán, revirtiendo el optimismo que el mercado tenía sobre una posible distensión en Medio Oriente. Aunque el petróleo cedió durante la semana, la escalada retórica mantuvo la prima de riesgo global activa y amplificó el movimiento del dólar. El oro retrocedió ante el alza de rendimientos reales, mientras el cobre continuó su tendencia alcista marcando nuevos máximos.
En la región, el peso colombiano fue el activo de peor desempeño relativo, con el USDCOP avanzando más de un 3% en la semana y revirtiendo parte importante de su apreciación acumulada. El peso chileno operó prácticamente plano, con el USDCLP consolidando en torno a los $961, incapaz de apreciarse a pesar del cobre en máximos históricos, dado el peso estructural de las posiciones derivadas de no residentes extranjeros que siguen actuando como freno.
Esta semana los mercados abrieron con tono negativo, luego de que durante el fin de semana se confirmara que nuevamente no se llega a un acuerdo respecto a la apertura del Estrecho de Ormuz, manteniendo la tensión geopolítica activa y la prima de riesgo energética vigente. Todo esto como antesala a una semana sobrecargada de noticias económicas. En EE.UU., el miércoles concentra el PCE subyacente de agosto, la tercera estimación del PIB Q2 y el ADP de septiembre. El viernes cierra con el plato fuerte: las nóminas no agrícolas de septiembre, tasa de desempleo e ingresos medios por hora. A nivel local, el miércoles se publican los datos de desempleo de Chile y Colombia y el Banrep entrega su decisión de tasas. El jueves llega el Imacec de agosto en Chile.
Perspectiva a corto plazo
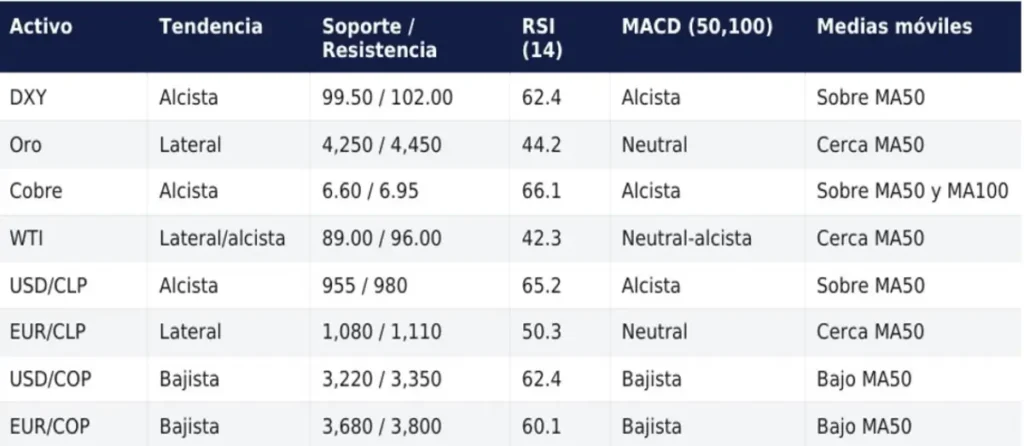
El dólar opera en zona de fortaleza consolidada. Con el DXY sobre los 100 puntos, el rendimiento del Tesoro a 10 años en 5.16% y el FedWatch asignando un 72.3% de probabilidad de alza en octubre, el mercado está descontando un ciclo hawkish más extendido de lo que anticipaba hace un mes. La resiliencia de los datos de actividad en EE.UU. le quita cualquier argumento a la Fed para pausar en octubre, lo que mantiene el sesgo apreciativo del dólar en el corto plazo.
Los factores que podrían moderar ese escenario siguen siendo los mismos: las recompras de deuda del Tesoro inyectando liquidez al sistema, la intervención en el yen actuando como contrapeso, y un eventual acuerdo respecto a la apertura del Estrecho de Ormuz que alivie la prima de riesgo energética global.
Barómetro de tasas de interés
El FedWatch experimentó un nuevo reposicionamiento hawkish tras los PMI de septiembre. Para octubre, la probabilidad de alza escaló al 72.3%, el nivel más alto desde antes de la decisión de septiembre. Para diciembre, el escenario mayoritario con 58.4% corresponde al rango 4.25% 4.50%, lo que implica que el mercado está descontando dos alzas adicionales de 25pb de aquí a fin de año, una en octubre y otra en diciembre. El ciclo restrictivo de Warsh está acelerando las expectativas más allá de lo que el dot plot de septiembre señalaba.
Esta semana (29 septiembre – 2 de octubre)
Se viene una semana cargada de datos económicos de inflación, empleo y crecimiento. En EE.UU., el miércoles concentra el PCE subyacente de agosto, la tercera estimación del PIB Q2 y el ADP de septiembre. El jueves se publican las peticiones de desempleo y el PMI manufacturero ISM de septiembre. El viernes cierra con las nóminas no agrícolas de septiembre, tasa de desempleo e ingresos medios por hora, los datos más relevantes de la semana para las expectativas de la Fed. A nivel local, el miércoles se publican los datos de desempleo de Chile y Colombia y el Banrep entrega su decisión de tasas. El jueves llega el Imacec de agosto en Chile.
Perspectiva y escenarios para la semana
Es una semana donde los datos mandan, pero con los mercados aún pendientes de la evolución del conflicto en Medio Oriente. El PCE del miércoles y las nóminas del viernes son los dos eventos que concentran el mayor poder de movimiento. Si ambos sorprenden al alza, el mercado consolidaría el alza de octubre como escenario base y la segunda alza de diciembre como prácticamente inevitable. Si en cambio los datos muestran moderación, el mercado podría comenzar a cuestionar si el ciclo hawkish tiene el respaldo en los datos para continuar.
Escenario favorable para monedas emergentes: Las nóminas de septiembre decepcionan y el PCE modera, reduciendo las probabilidades de alza en octubre. El dólar cede terreno y el USDCLP podría retroceder hacia la zona de $940–$950 y el USDCOP podría corregir hacia 3,200–3,240.
Escenario adverso para monedas emergentes: Las nóminas sorprenden al alza, el PCE confirma persistencia inflacionaria y el mercado consolida dos alzas más de la Fed antes de fin de año. El USDCLP podría presionar hacia la zona de $975–$985 y el USDCOP podría profundizar hacia 3,350–3,400.
En cualquier escenario, cualquier evolución negativa o positiva respecto al conflicto en Medio Oriente y su impacto en los commodities energéticos podría exacerbar o amortiguar los movimientos generados por los datos económicos. Una nueva escalada que empuje al petróleo al alza amplificaría las presiones inflacionarias y reforzaría el sesgo hawkish de la Fed, mientras que avances diplomáticos que moderen el precio del crudo podrían actuar como contrapeso.