(Investigaciones económicas Grupo Cibest).- El 3T26 cerró con mayores tasas de interés para hogares y empresas, mientras que los flujos de desembolsos exhibieron un resiliente repunte. La tasa de interés promedio a la cual desembolsaron recursos los establecimientos de crédito a hogares y empresas se elevó hasta 20,3%. El flujo de desembolsos sorprendió con un resiliente crecimiento hasta 7,1% real anual frente al 3T25. Ahora bien, este repunte se concentró en septiembre y contrasta con la clara desaceleración observada en lo corrido del año y con los fundamentales macroeconómicos. A nuestro juicio, esta dinámica no respondería a una recuperación estructural sino transitoria, que podría obedecer a necesidades financieras puntuales por la coyuntura de los territorios afectados por el terremoto.
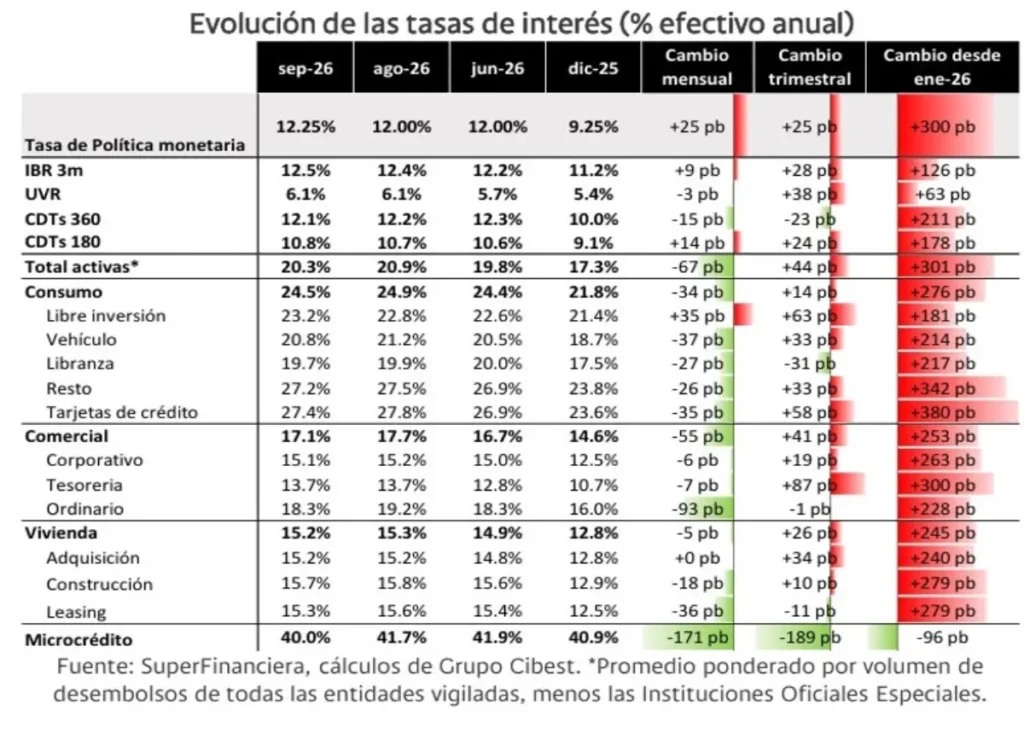
La tasa de colocación promedio subió 44 puntos básicos (pb) trimestrales, hasta 20,3%. Este movimiento ocurrió en medio de un nuevo aumento por parte del Banco de la República, que retomó la senda de incrementos en la tasa de política monetaria en 25 pb, a 12,25%, tras tres meses de estabilidad. Con esto, el incremento acumulado desde enero totalizó 300 pb y se mantiene como la principal presión sobre las tasas de interés que afrontan hogares y empresas.
La deuda pública, la inflación y las tasas internacionales añaden presión a las tasas de interés de colocación locales. El rendimiento del TES a 10 años se ubicó en 12,8% y, pese a caer 41 pb frente al 2T, se mantiene en niveles históricamente elevados y sigue condicionando las tasas de mediano y largo plazo de toda la economía. A su vez, la inflación creciente también presiona las tasas de interés variables que se encuentran vinculadas a este indicador y a la evolución de sus expectativas. Desde el frente internacional, el aumento en los tipos de interés por parte de la FED en EE. UU. y del BCE en Europa son otra presión para el financiamiento en el mercado local.
Las tasas de consumo (24,5%), vivienda (15,2%) y crédito comercial (17,1%) aumentaron frente al 2T25. A pesar del atípico retroceso generalizado entre septiembre y agosto, salvo la modalidad de consumo, el incremento trimestral en las tasas de interés superó el alza de 25 pb de la tasa de política monetaria. La caída del último mes, aun con el alza de la tasa de referencia, evidencia volatilidad en las tasas de colocación en un entorno de incertidumbre monetaria y las distorsiones por las necesidades de financiamiento ante el desastre natural.
Los desembolsos crecieron 7,1% real anual en el 3T26, impulsados por el cierre de septiembre. El volumen trimestral sumó COP147 billones (bn): COP83,4 bn dirigidos a empresas, COP60 bn orientados a personas (COP53,3 bn en consumo y COP6,4 bn en vivienda) y COP4,1 bn en microcrédito. El crecimiento real anual cerró en 2,9% en lo corrido del año y en 5,6% real anual en la métrica de año móvil.
El dato de septiembre reflejaría necesidades extraordinarias de liquidez, pero no una reversión de la desaceleración en 2026. El mes concentró el 40% del total de desembolsos del trimestre, con aumentos atípicos en los productos de tarjetas de crédito, consumo de libre inversión y créditos empresariales. En total se desembolsaron COP59,5 bn a lo largo del mes, lo que implicó un monto nominal nunca antes registrado para un mes. Esto estaría influenciado por las necesidades de financiamiento y liquidez para hogares y empresas ante la coyuntura relacionada con el desastre natural asociado al terremoto. El repunte rompe la tendencia reciente de enfriamiento que conllevó una contracción de 6,2% trimestral real anual en el 2T26.
Los desembolsos de vivienda prosiguieron con la tendencia de contracción y cayeron 14% real anual frente al 2T25. Esta evolución se profundiza como resultado de un mercado de vivienda que mantiene las dificultades asociadas a la ausencia de programas de subsidios para la adquisición y al elevado precio de las viviendas VIS y VIP, impulsado por el incremento del salario mínimo, que elevó sus precios al estar atadas a este indicador.
Por su parte, el microcrédito continúa con su acelerado ritmo de expansión al crecer 27,7% real frente al 3T25. Esta dinámica refleja los importantes avances del sector financiero en herramientas digitales e innovación, junto con la entrada al mercado de nuevos jugadores digitales que le apuntan a este segmento como mercado objetivo. Esto ha facilitado la inclusión financiera en condiciones más favorables frente al crédito informal (gota a gota).
Como un todo, el flujo de recursos desembolsados ha crecido 14% real frente a 2019, pero las modalidades de consumo y vivienda siguen sin recuperarse. El flujo de desembolsos de estas modalidades es 15% y 17%, respectivamente, menor en los últimos 12 meses respecto al observado en todo 2019, lo que denota las dificultades en el mercado de vivienda y el menor apalancamiento de los hogares para consumir.
Nuestra visión
Hacia adelante, anticipamos que las tasas de financiamiento de hogares y empresas continuarían su incremento. Prevemos que las tasas de interés seguirían al alza y se mantendrían elevadas hasta finales de 2027, en línea con las decisiones del Banco de la República –donde anticipamos un nuevo incremento de 25 pb hasta 12,5% en la próxima decisión– y las condiciones de los mercados locales e internacionales.
Factores adicionales como las tasas de la deuda pública, la inflación y el contexto internacional seguirían ejerciendo presiones sobre las tasas de colocación de los establecimientos de crédito, en la medida que no se consoliden señales claras de mejoría en estos frentes. No obstante, la competencia entre entidades por colocar recursos y dinamizar la cartera podría acotar los incrementos en las tasas observadas para hogares y empresas.
El consumo de los hogares permanecería resiliente, pero con bajos niveles de apalancamiento financiero. El uso extendido de las tarjetas de crédito, pero con pagos mayormente a una cuota, junto con la menor tasa de ahorro de los hogares e ingresos fortalecidos la baja tasa de desempleo, el aumento del salario mínimo y el ingreso de remesas, permanecerían como principales financiadores del gasto de los hogares, lo que limita el potencial de expansión del crédito en el segmento de consumo.
Asimismo, mantenemos nuestra visión de desaceleración de los desembolsos como resultado de las altas tasas de interés y la moderación en el crecimiento de la actividad económica.