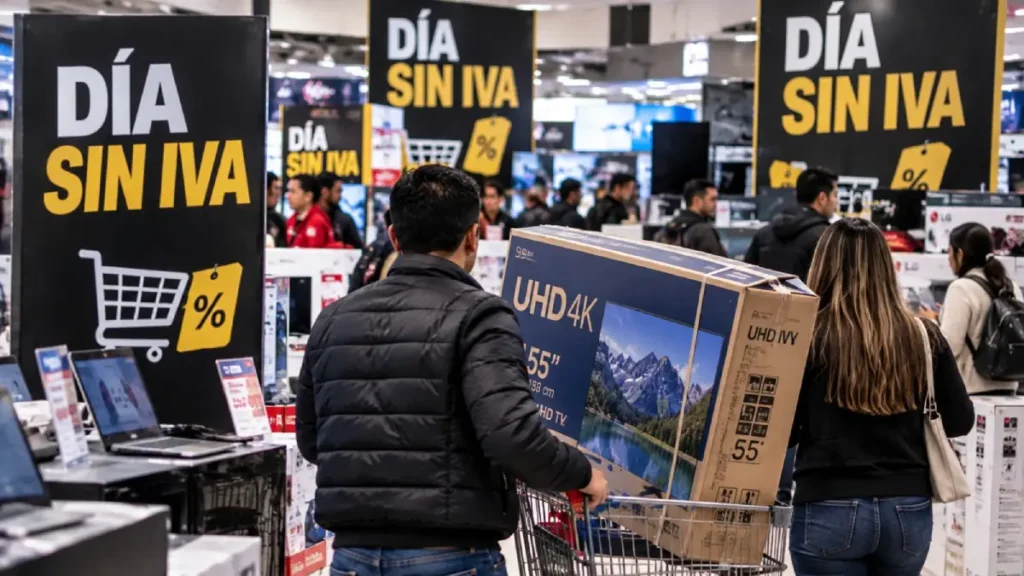
Un televisor de $1 millón podría costar $840.336 en un eventual Día sin IVA: 15,97% menos. Ese ahorro se daría si el artículo está gravado al 19%, queda incluido en el beneficio y conserva su precio antes del impuesto.
Para el negocio, el alivio se reflejaría en la cuenta del impuesto de Industria y Comercio (ICA). Una empresa bogotana con $5.000 millones de ingresos anuales sujetos a ese cobro pagaría $9 millones menos si su tarifa pasa de 13,8 a 12 por mil: una reducción de 13,04%.
El análisis de Crowe Co pone cifras a las dos alternativas discutidas el 1.º de octubre en Cali por el vicepresidente José Manuel Restrepo, cerca de 30 empresarios y la Cámara de Comercio de esa ciudad. Lo planteado en ese encuentro aún debe concretarse. Para los ejemplos del ICA, el referente es la reorganización aprobada por el Concejo de Bogotá, una iniciativa local independiente de lo propuesto en el Valle del Cauca.
El costo de vida y la caída industrial dan contexto a esa discusión. Según el DANE, la inflación anual fue de 6,29 % en septiembre. En julio, último mes con datos de comercio e industria publicados al 12 de octubre, las ventas reales minoristas crecieron 5,3 % frente al mismo mes de 2025, pero la producción manufacturera cayó 2,3 % y las ventas reales de las fábricas, 1,8 %.
“El Día sin IVA actúa principalmente sobre la decisión de compra del hogar y un incremento en ventas para el comercio, mientras una reducción del ICA modifica la estructura de costos de las empresas. Una puede acelerar la demanda en cuestión de horas; la otra puede fortalecer liquidez, capacidad de inversión y sostenibilidad financiera durante un periodo mucho más largo. El impacto económico, por tanto, debe medirse no solo por cuánto se ahorra, sino por qué decisiones adicionales genera ese dinero en consumidores y compañías”, explica Oscar Villarruel, Socio de Auditoría de Crowe Co.
De $69 millones a $60 millones: así bajaría la cuenta anual
En Bogotá, un restaurante o un hotel con $5.000 millones de ingresos anuales sujetos al ICA pasaría de pagar $69 millones a $60 millones si su tarifa baja de 13,8 a 12 por mil. La diferencia equivale a $750.000 mensuales en promedio.
El resultado varía por actividad. Sobre $1.000 millones de ingresos anuales sujetos al cobro, un restaurante o un hotel ahorraría $1,8 millones; un bar, $2,8 millones; y una empresa que edita y publica libros, $4 millones.
Detrás de esas diferencias están las tarifas: los bares pasarían de 13,8 a 11 por mil, mientras la edición y publicación de libros bajaría de 8 a 4 por mil. En esta última actividad, el pago del tributo se reduciría 50 %.
La reorganización bogotana prevé tarifas menores para 275 actividades y aumentos para 169. Según las estimaciones del Distrito, las reducciones beneficiarían al 82,9 % de los comercios y al 89,6 % de las industrias.
Su aplicación debe seguir el calendario del acuerdo. El Concejo aprobó la iniciativa en segundo debate el 28 de septiembre y el Distrito prevé varias disposiciones desde el 1.º de enero de 2027, tras la sanción y publicación.
Estas cuentas mantienen constantes los ingresos y miden sólo el ICA. Si la empresa resta ese pago como gasto al calcular el impuesto de renta, una reducción del tributo también disminuiría ese gasto. El ahorro tributario total podría ser menor.
“Cuando una empresa reduce una carga recurrente, el beneficio puede convertirse en capital de trabajo, menor endeudamiento, inversión o capacidad para sostener empleo. Eso no genera el mismo impacto mediático de un descuento inmediato en una compra, pero sí puede mejorar la resistencia financiera del negocio. Una política bien diseñada debería observar toda la cadena: cuánto gana el consumidor, cuánto recupera la empresa y cuánto de ese alivio termina convertido en nueva actividad económica”, sostiene Villarruel.
El ahorro del comprador y las ventas del comercio
En una jornada sin IVA, un producto marcado en $1 millón quedaría en $840.336: el comprador desembolsaría $159.664 menos. Para que esa cuenta se cumpla, el artículo debe estar gravado al 19 %, quedar incluido en la exención y conservar su precio antes del impuesto. Sobre una canasta que hoy cueste $3 millones, el ahorro llegaría a $478.992 si todos los bienes cumplen esas condiciones.
En paralelo a la discusión en Cali, el Proyecto de Ley 133 de 2026 Cámara propone permitir hasta tres jornadas al año. Al 12 de octubre, la ficha legislativa registra ponentes designados el 1.º de octubre, sin una aprobación consignada. El texto radicado establece categorías de bienes y límites de precio; los servicios de restaurantes y bares quedan fuera de la lista.
La experiencia anterior permite evaluar qué podría pasar con las ventas. Una investigación publicada en 2024 en la serie Borradores de Economía del Banco de la República, sobre las jornadas de 2020 a 2022, encontró aumentos transitorios de entre 9 % y 17 % en el consumo de bienes beneficiados frente a los demás. También identificó descensos de entre 3 % y 6 % en sus precios relativos.
Parte del efecto respondió a compras que cambiaron de fecha: los hogares adelantaron o aplazaron adquisiciones y gastaron menos en esos productos en los meses cercanos. Por eso, una jornada con alta facturación puede mejorar la caja del comercio sin generar un aumento equivalente en el consumo del año.
“Una jornada puede mostrar cifras extraordinarias de facturación y, aun así, tener un efecto económico más limitado de lo que sugieren las ventas de ese día. La pregunta relevante es cuánto consumo realmente nuevo se generó, cuánto simplemente cambió de fecha y, sobre todo, si el ahorro que obtuvo el hogar terminó circulando nuevamente en la economía. Ese segundo efecto es el que determina si el estímulo trasciende el comercio de una sola jornada”, señala Villarruel.
Para la industria, el resultado dependería de cuántas compras se conviertan en pedidos a fabricantes colombianos. El proyecto propone priorizar productos hechos o ensamblados en el país, o con un contenido nacional de al menos 50 %. Vender mercancía importada o agotar inventarios tendría un efecto distinto al de generar nuevas órdenes de producción local.
La evaluación también debe incluir el recaudo que dejarían de recibir la Nación y los municipios. El resultado económico dependerá de cuánto ahorro se convierta en compras adicionales y de cuánto dinero disponible permita a las empresas invertir, contratar o producir más.