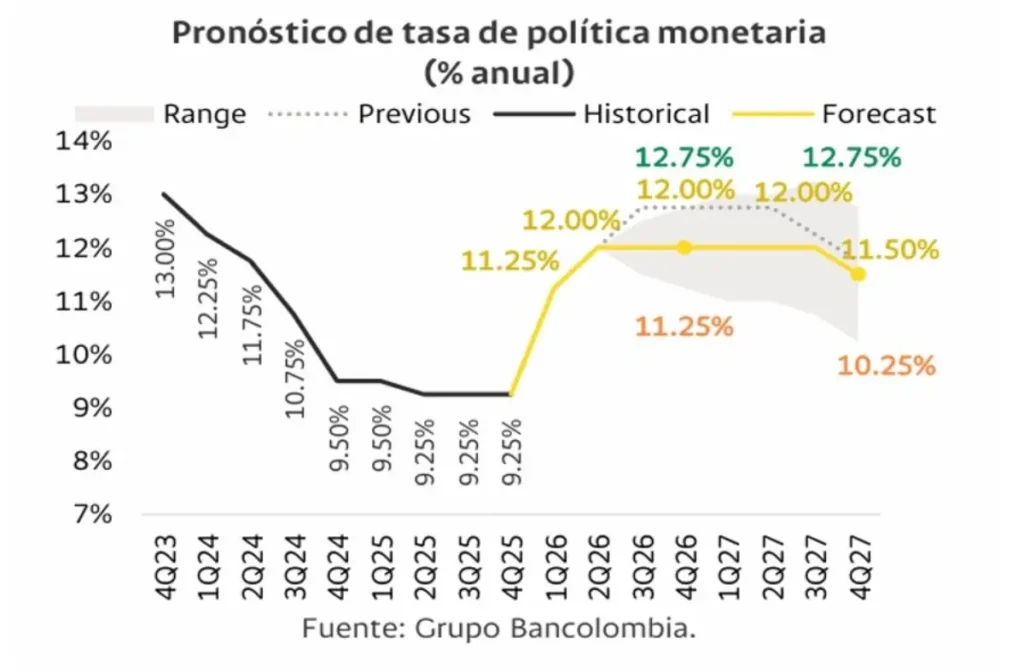
(Investigaciones económicas Grupo Cibest).- Esperamos que la Junta Directiva del Banco de la República mantenga estable su tasa de interés de política monetaria en 12,0% durante la reunión del próximo 30 de septiembre, como resultado de una votación dividida. Así pues, el Emisor extendería la pausa iniciada en julio, cuando cuatro codirectores votaron a favor de mantener la tasa y tres optaron por un incremento de 50 pb. Ahora bien, consideramos que el ciclo alcista ya habría concluido y que la discusión de la Junta se centraría cada vez más en cuánto tiempo mantener la tasa en niveles restrictivos.
La decisión se daría en un contexto de inflación al alza. En agosto, la inflación anual se aceleró en 20 puntos básicos (pb), hasta 6,24%, el registro más alto desde julio de 2024, como resultado de una variación mensual de 0,39%. Así, en lo corrido del año la inflación se ha acelerado en 83 pb, lo que confirma el carácter desafiante del proceso de convergencia hacia el rango de tolerancia. Además, resaltamos que los próximos registros se verán afectados por presiones alcistas derivadas de la alta indexación, el ajuste de tarifas reguladas y un Fenómeno de El Niño que avanza hacia una intensidad histórica. Entre tanto, la inflación sin alimentos se ubicó en 6,30%, el nivel más alto desde octubre de 2024, tal que completó seis meses de incrementos consecutivos.
Bajo este contexto, las expectativas de inflación para diciembre aumentaron 10 pb hasta 6,77%, tal que se ubican muy por encima del límite superior (4,0%) del rango de tolerancia del Emisor. Ahora bien, consideramos que la mayoría de la Junta continuaría privilegiando la cautela. Si bien existiría espacio para aumentos adicionales, mantener la tasa en 12,00% por más tiempo resultaría en un balance adecuado frente a los desafíos de la apreciación cambiaria y la dominancia fiscal. En particular, la apreciación del peso ha contribuido a moderar los precios de los bienes, mientras que un alza adicional reforzaría el carry trade. A esto se suma la necesidad de verificar los efectos rezagados de los 275 pb de incrementos acumulados en el primer semestre.
Por otro lado, persiste la preocupación por la situación de las finanzas públicas del país y su impacto en el riesgo país. Prevemos que el déficit del Gobierno Nacional Central se ubicaría en 7,2% del PIB en 2026. Asimismo, el contexto global se caracteriza por condiciones financieras más restrictivas. La Reserva Federal aumentó en 25 pb su tasa de interés en septiembre, mientras que el Banco Central Europeo y el Banco de Japón también incrementaron sus tasas
En suma, la decisión del Banco de la República se enmarca en un escenario donde las presiones inflacionarias internas y un entorno internacional menos favorable se contraponen a los efectos de la apreciación del peso. Así pues, anticipamos que la tasa cerraría 2026 en 12,00% y se mantendría estable hasta septiembre de 2027. Con la tasa nominal estable, la tasa real se mantendría en terreno contractivo durante todo el horizonte, incluso sin nuevos movimientos de la Junta.