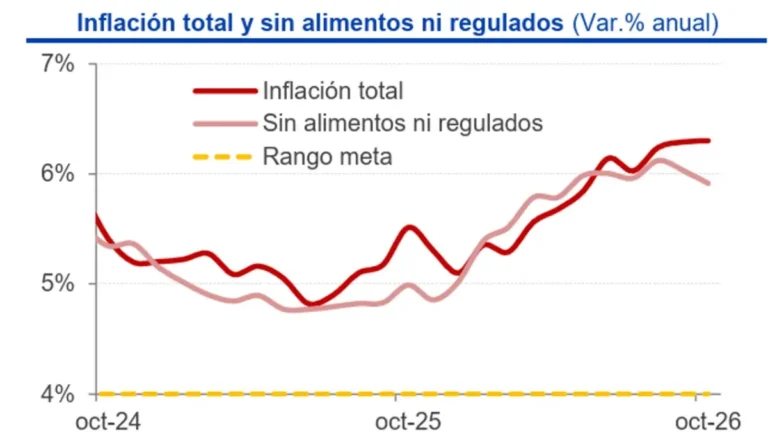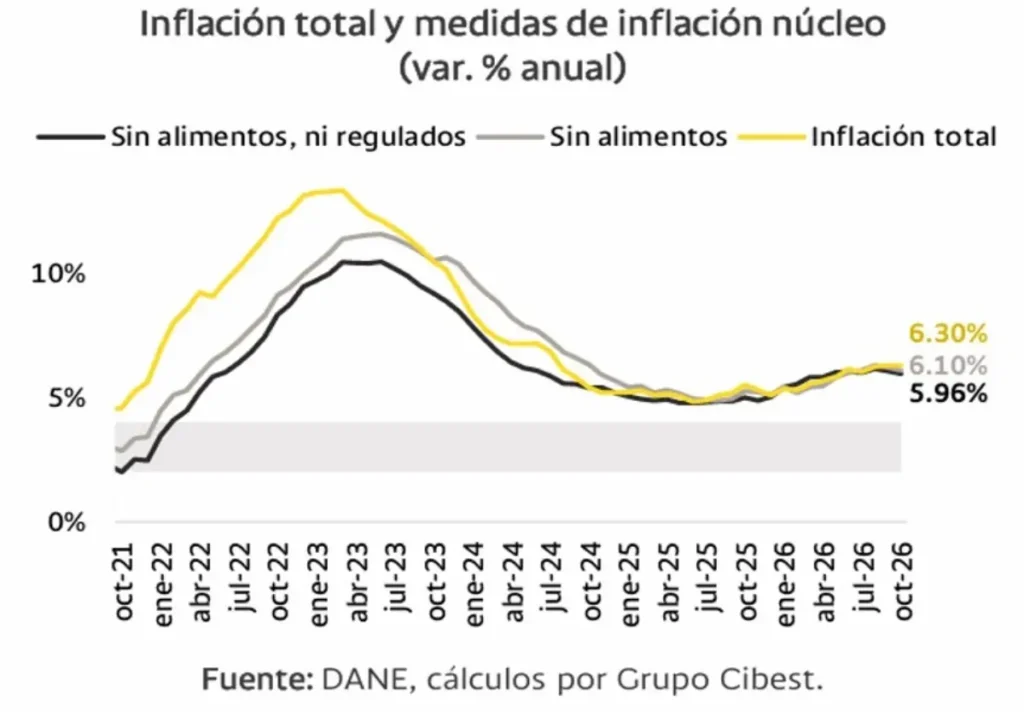
(Investigaciones económicas Grupo Cibest).- En octubre, la inflación anual aumentó por tercer mes consecutivo, aunque esta vez de forma marginal, al pasar de 6,29% a 6,30%, como resultado de una variación mensual de 0,20%, superior al registro usual para este mes del año (0,13%). El dato fue inferior a la expectativa del consenso de analistas (0,27%) y se ubicó cerca de nuestra estimación. Esta fue la mayor lectura para un octubre desde 2023. El componente de servicios explicó buena parte del resultado, al aportar 13 puntos básicos (pb) de los 20 pb totales y representar el 67% de la inflación mensual. Así las cosas, la materialización del traspaso asociado a la indexación y la fortaleza de la demanda continúan siendo los principales factores detrás de la aceleración de la inflación en lo corrido del año.
Este resultado refuerza nuestra expectativa de que la inflación cerrará el año en 6,7%. Por su parte, la inflación sin alimentos se desaceleró por segundo mes consecutivo, aunque completa cinco meses por encima del 6,0%. En este contexto, una convergencia más rápida hacia el rango de tolerancia alrededor de la meta de inflación del Emisor (entre 2% y 4%) requerirá mantener una postura contractiva de política monetaria durante un periodo prolongado.
La inflación anual del rubro de servicios se desaceleró en 4 pb hasta 7,15% en octubre, el nivel más bajo desde julio. Esta dinámica respondió a una variación mensual de 0,27%, superior al promedio histórico para el decimo mes del año (0,16%).
Este comportamiento reflejó la continuidad de los ajustes asociados al aumento del salario mínimo y a la indexación a la inflación del año anterior. Las principales presiones se concentraron en rubros intensivos en mano de obra y con esquemas de reajuste anual, como los servicios de arriendo imputado (0,28%), arriendo efectivo (0,29%), comidas en establecimientos de servicio a la mesa (0,23%), paquetes turísticos completos (2,16%) y cines y teatros (2,20%). En contraste, transporte de pasajeros y equipaje en avión, servicios de latonería y pintura, consulta medica general con medico particular, servicios para particulares en centros de rayos x y seguros médicos registraron los menores aportes durante el mes.
Por su parte, la inflación anual del componente de regulados se desaceleró por segundo mes consecutivo, al pasar de 6,69% a 6,56%. No obstante, el indicador permaneció por encima del promedio observado en 2025 (5,99%). Este resultado respondió a una variación mensual de 0,25%, inferior a la del mes anterior, pero superior al promedio histórico de octubre (0,18%). Dentro de esta división, cinco subclases registraron variaciones mensuales positivas, siete presentaron variaciones negativas y dos permanecieron estables. Los principales incrementos se registraron en combustibles para vehículos, electricidad, gas y servicios de agua y alcantarillado. En contraste, las menores tarifas de educación, los gastos asociados a la propiedad, manejo y alquiler de vehículos, las cuotas moderadoras de las EPS y trámites administrativos contribuyeron a moderar la variación del componente.
Entre tanto, la inflación anual de alimentos mantuvo la tendencia alcista por tercer mes consecutivo y aumentó de 6,79% a 7,37%, el nivel más alto desde noviembre de 2023, tras registrar una variación mensual de 0,20% (superior al promedio histórico de octubre cercano a 0,05%). Cabe destacar que la inflación acumulada del rubro en lo corrido del año ya alcanza 8,26%, lo que evidencia una intensificación de las presiones sobre este componente de la canasta. Este comportamiento respondió principalmente al incremento en los precios de los alimentos perecederos, ante las presiones del fenómeno de El Niño y mayores costos. En particular, la inflación anual de este componente se aceleró hasta 17,78%, su nivel más alto desde marzo de 2023, impulsada por los aumentos en papas, huevos, plátanos, tubérculos y moras. Por su parte, la inflación anual de alimentos procesados se moderó por segundo mes consecutivo hasta 4,14%, su nivel más bajo desde febrero de 2025, en línea con reducciones en los precios de productos como aceite, legumbres secas, quesos y café.
En cambio, el componente de bienes moderó las presiones inflacionarias durante octubre. En efecto, su inflación anual se desaceleró 31 pb hasta 2,65%, el nivel más bajo desde diciembre de 2025. Este rubro registró una variación mensual negativa por segundo mes consecutivo (-0,05%), cifra inferior al promedio histórico para este mes del año (0,11%). El resultado obedeció principalmente a reducciones en los precios de vehículos particulares nuevos o usados, equipo para la grabación, recepción y reproducción de imagen y sonido, artículos en oro, plata y piedras preciosas, productos de limpieza y mantenimiento y alimentos para animales domésticos y mascotas, en un contexto de apreciación de la tasa de cambio, factor que ha contribuido a aliviar las presiones sobre los precios de los bienes importados.
Nuestra visión
El resultado de octubre deja señales mixtas sobre el proceso de desinflación. Si bien la inflación anual completó tres meses consecutivos de incrementos hasta 6,30%, el aumento del mes fue marginal y estuvo acompañado por una moderación de las medidas de inflación básica y menores presiones en bienes y regulados. En contraste, la persistencia de la inflación de servicios y las mayores presiones en alimentos continúan limitando una convergencia más rápida hacia la meta.
En este contexto, mantenemos nuestra previsión de inflación de 6,7% al cierre de 2026. Hacia adelante, prevemos que persistirán las presiones asociadas a la indexación, el aumento de los costos laborales, los riesgos asociados a las tarifas reguladas y el impacto del fenómeno de El Niño, mientras la apreciación de la tasa de cambio continuaría mitigando parcialmente las presiones sobre los bienes importados. Este balance continúa siendo consistente con la necesidad de que el Banco de la República mantenga una postura contractiva de política monetaria durante un periodo prolongado.