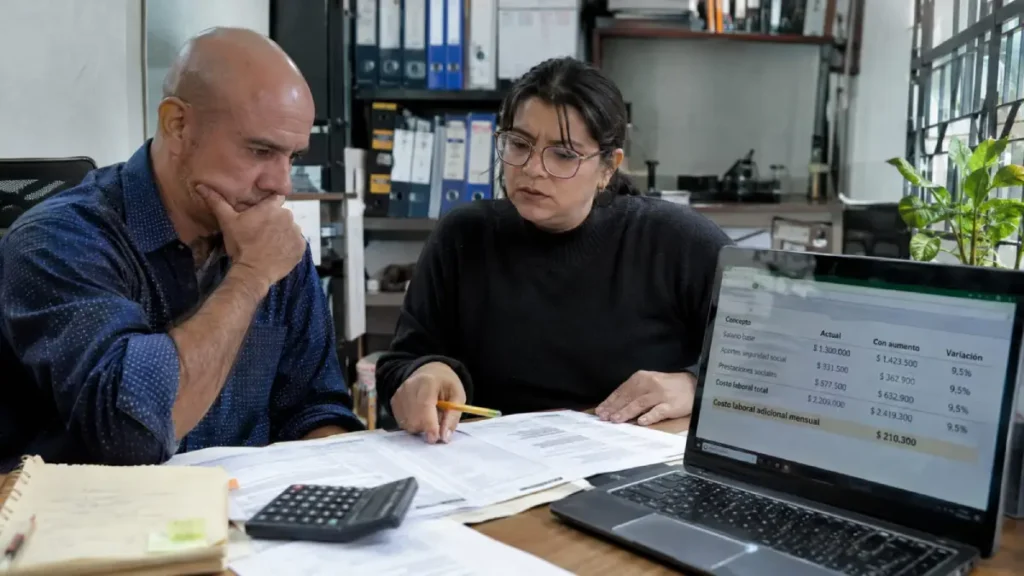
Un aumento salarial de apenas un peso podría convertirse en una pérdida de $52.526 mensuales para un trabajador colombiano. Aunque ganaría más, terminaría recibiendo menos dinero después de los descuentos de salud y pensión. Así lo advierte un análisis económico y financiero de Crowe Co sobre los posibles efectos del proyecto de Ley de Rescate Económico (477 de 2026), radicado en el Congreso el pasado 29 de octubre.
El estudio, liderado por Juan Carlos Arbeláez Mesa, socio líder de Tax & Legal de la firma Crowe., revela que los cambios propuestos en los aportes a salud podrían reducir el ingreso neto de quienes superen determinados límites salariales. Para calcular ese impacto, tomó como referencia el salario mínimo de 2026 ($1.750.905) y simuló la aplicación de las nuevas reglas en 2027.
Esta alerta cobra relevancia por el número de trabajadores potencialmente expuestos a esta medida y que recibirían menos salario, aunque contradictoriamente les suban el sueldo. Según cifras de la UGPP, en julio de 2026 había 2.431.354 cotizantes dependientes con ingresos base de cotización superiores a dos salarios mínimos, un dato que permite dimensionar el alcance de los cambios propuestos por la Ley de Rescate Económico en materia de empleo.
El aumento mínimo que necesitaría para no perder dinero
La diferencia de un solo peso en el salario podría representar una pérdida de $52.526 mensuales para el trabajador. Según la simulación de Crowe Co, quien gane exactamente dos salarios mínimos ($3.501.810) recibiría $3.221.665 después de descontar salud y pensión. Sin embargo, si su remuneración sube a $3.501.811, el dinero que llegaría a su bolsillo caería a $3.169.139.
¿Por qué ocurriría esto? Porque al superar los dos salarios mínimos, el descuento de salud aumentaría del 4 % al 5,5 %, pero la nueva tarifa se aplicaría sobre la totalidad del sueldo y no únicamente sobre el dinero adicional que gane el trabajador. Es decir, por recibir un peso más, tendría que pagar un aporte mayor calculado sobre sus $3.501.811 de suelo. “Según el texto radicado, el nuevo aporte del 5,5 % se cobraría sobre todo el salario, no solo sobre la parte que supere los dos salarios mínimos”, explica Arbeláez.
Para evitar esa pérdida, no bastaría con recibir un aumento salarial. El trabajador necesitaría ganar al menos $58.042 adicionales, hasta alcanzar $3.559.852 mensuales, únicamente para conservar el ingreso neto que tenía antes de superar el límite. El análisis también identifica incrementos en los descuentos de salud de $35.018 al cruzar cuatro salarios mínimos y de $87.545 al superar diez.
Estas cifras corresponden exclusivamente a los escenarios analizados y no incluyen retención en la fuente ni otros descuentos. Tampoco contemplan la pérdida del auxilio de transporte, fijado en $249.095 para 2026, que bajo las normas actuales ya puede dejar de recibirse al superar dos salarios mínimos. De igual manera, el aporte del 1 % al Fondo de Solidaridad Pensional, vigente desde cuatro salarios mínimos, no corresponde a una nueva obligación del proyecto.
Subir $1 el sueldo podría costarle casi $394.000 más a una empresa
El impacto también alcanzaría a los empleadores. De acuerdo con la simulación de Crowe Co, una empresa actualmente exonerada de determinados aportes pagaría $210.109 adicionales al mes por un trabajador cuyo salario pase de dos mínimos exactos a dos mínimos más un peso. Al superar ese límite, comenzaría a aportar el 6 % del sueldo por salud, SENA e ICBF.
El mayor impacto se produciría al superar tres salarios mínimos ($5.252.715). Bastaría aumentar un peso la remuneración para elevar $393.955 el costo mensual de ese empleado: $393.954 por el incremento de los aportes empresariales del 6 % al 13,5 % sobre el salario completo, más el peso adicional del aumento.
La diferencia también sería considerable con incrementos mayores. Si el sueldo subiera 5 %, de dos a 2,1 salarios mínimos, el trabajador recibiría 3,3 % más después de los descuentos, mientras el costo empresarial aumentaría 10,4 %, incluidos aportes a pensión, caja de compensación y riesgos laborales. El cálculo excluye prestaciones sociales y otros gastos.
“Es posible que las empresas respondan con aumentos salariales más moderados, menos contratación formal o más presión hacia la informalidad”, advierte Arbeláez.
Para los trabajadores, la recomendación es verificar cuánto dinero recibirían después de los descuentos y qué beneficios podrían perder. Las empresas, por su parte, deberían calcular el costo total de cada incremento e identificar qué empleados superarían los nuevos límites salariales.
“Como los límites se mueven con el mínimo, el solo aumento de este puede sacar o meter trabajadores en un rango”, señala. Y plantea una alternativa: “Si el Congreso optara por una tarifa aplicada solo al excedente, como en renta, el salto desaparecería”.
Por ahora, los cambios en las cotizaciones y exoneraciones no están vigentes. Su aplicación dependerá de la aprobación y del texto definitivo del Proyecto de Ley 477 de 2026.